
TikTok东南亚,销量跑太快了
国内电商做久了,最后大多绕不过品牌。淘系、京东早年先把成交做大,后来旗舰店、会员、新品越来越重要;抖音、快手把达人和直播跑起来以后,品牌自播、商城也跟着起来。平台换了一轮,玩法又换一轮,商家做到后面,还是会开始琢磨怎么把自己的牌子做出来。
东南亚其实也走这条路很多年了。Lazada早在2018年就上线LazMall,现在已经连接超过3.2万个国际和本土品牌,100%正品和30天退货早就是固定配置;Shopee Mall同样把正品、退货和品牌会员做成了单独入口。到了2025年,通过授权Mall成交的品牌商品已经占东南亚电商GMV的30%,五年前这个比例还只有12%。
TikTok Shop算后来者。2025年,它在东南亚做到456亿美元GMV;跨境业务GMV同比增长125%。等卖货的盘子跑到这个量级,今年平台讲的东西也开始变了。1月,TikTok Shop把头部商家计划升级成“亿级领跑团”,目标从“规模领先”直接写到“品牌引领”;5月的东南亚跨境年度峰会上,“加码中国品牌出海”又被放进2026年三大战略,品牌准入、品控、售后都被单独拿出来讲。
货已经卖起来了,现在TikTok开始琢磨怎么把牌子也做起来。而对一批已经跑出规模的商家来说,销量已经跑到了前面,品牌认知、产品线和本地经营却还没有完全跟上。
01
销量跑在品牌前面
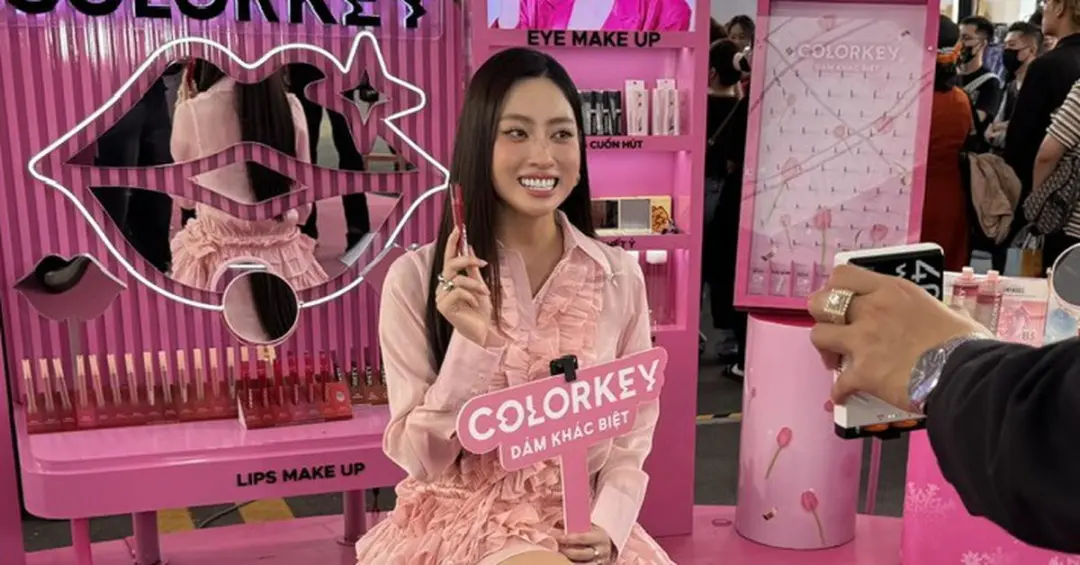
COLORKEY在越南5个月做到TikTok Shop全品类第一,品牌认知却没有跟着销量一起跑到第一。这个品牌靠唇釉大单品、达人和直播迅速起量。做到头部以后,CFO George对外谈得更多的,已经不是怎么再跑一条爆款视频。他提到,当地可能已经有不少消费者用过COLORKEY,却未必真正认识这个品牌;如果以后还想把价格往上走,就得回答一个更现实的问题:消费者为什么要放弃原来熟悉的牌子,转过来买你。
TikTok把从“看到产品”到“下单”这段路压得很短。短视频、达人和直播一起推,消费者甚至可能先买了,后来才慢慢记住这个品牌。销量可以很快起来,品牌认知却未必同步。
COLORKEY后来开始给品牌单独留预算,请越南本地明星、做Super Brand Day,也把品牌露出铺到线下巴士和终端。George把这条路分得很清楚:最早在Shopee、Lazada跨境卖品,TikTok出现以后把量迅速做起来,再补本地化、渠道和品牌。他甚至提到,TikTok可以把品牌“领进门”,但后面的地基还得自己打。
Rest of World援引Cube Asia的数据称,达人营销已经贡献东南亚约五分之一的线上销售;NIQ对亚太市场的研究也发现,60%的消费者会受到社交媒体影响去发现商品,59%的人看到产品以后,还会继续到线上或线下搜索。
TK观察此前采访北欧日纪时,BODIARY在TikTok东南亚五国的月GMV已经超过1000万元。它没有跟当地大量低价箱包一路往下压,客单价反而从200多元做到400—500元。几位长期给它带货的马来西亚达人后来主动找团队谈代理,希望把BODIARY放进自己的实体店,原本排在一年以后的快闪和线下,也因此提前启动。
最早,达人拿佣金帮它卖货;卖得久了,开始愿意拿货、做代理。TikTok上的销量,也变成品牌往线下走时能拿出来的筹码。
TK观察今年跑完一批广深头部玩家后,曾经有过一个判断:对大公司来说,TikTok后面的机会更偏品牌化和全域;放到东南亚,往往得先把牌子立住,才谈得上全域。一个很现实的原因是,头部商家对达人的依赖并没有随着规模增长而消失。GMV可以借达人快速放大,品牌号、自播、本地团队和产品线,最后还得自己做起来。
Y.O.U目前已经把这套生意做得更深。HEBE Beauty在2022年披露,品牌当时已经在东南亚铺进超过4万个销售点。TikTok上什么产品火,当地导购会拿视频给顾客看,经销商提货前也会看最近哪些内容正在起量;本地员工和TikTok达人参与产品试用,再把当地消费者的肤质、底妆色号、气候和使用反馈带回研发。后来针对东南亚湿热环境、油痘肌等需求做出的产品,本身就来自这套反馈。
Cube Asia联合创始人Simon Torring把东南亚电商近年的变化概括成“formalisation”。Shopee、Lazada、TikTok Shop等正规平台跑得更快,而在这些平台内部,官方品牌和官方零售商的增长又快于C2C卖家、独立贸易商和进口商。所以现在一批已经把TikTok GMV做起来的商家,开始补产品线、本地团队、线下渠道和品牌投入,并不是什么突然冒出来的“品牌情怀”。
没有牌子,爆的是一个SKU;牌子立住以后,一条热视频才有机会接到下一款产品、经销商的进货单和线下货架。第一款货,TikTok可以卖得很快。生意再往后走,商家真正要解决的是:第二款还能不能接上,价格还能不能往上走,离开这一批达人、甚至离开TikTok以后,还有没有人认这个名字。
02
TikTok做品牌的长期生意
今年1月,TikTok Shop东南亚把原来的商家年框政策升级成“亿级领跑团”。2025年,项目里超过一半的商家第一次做到亿级销售,平均年增速超过150%;到了今年,平台给这批头部商家定的目标从“规模领先”改成了“品牌引领”,合作范围也从流量进一步扩到品牌建设、全球市场和供应链。年框还是那个年框,平台和大商谈的已经不只剩流量和GMV。
TK观察今年2月写《2026,做TikTok,还有机会吗》时,其实已经注意到这个变化。当时磊哥把TikTok Shop主动引入国际品牌、内贸优质商家,和国内平台早年的品牌化放在一起看:大牌进场,本身会给平台做一次“品质认证”;平台服务这些品牌过程中补起来的技术、营销和运营能力,最后又会变成其他商家都能使用的基础设施。
5月的东南亚跨境年度峰会上,“加码中国品牌出海”被放进2026年三大战略。平台除了继续招成熟品牌和新锐品牌,还把品牌准入、物流履约、品控和售后单独拿出来升级;二奢、珠宝等高客单类目也被继续放开。
比如,马来西亚的TikTok Shop Mall已经把品牌商品的免费退货期从15天拉长到30天,同时提供100%正品保障。TikTok自己披露的调研里,超过80%的消费者购买行为会受到“安心感”影响,平台也直接把这套政策和转化、复购放在一起讲。
菲律宾这边,TikTok Shop今年和当地知识产权局继续做IP Bootcamp,把品牌方、权利人直接拉进来讲侵权处理和知识产权工具。平台披露,2025年上半年全球范围内有超过4000万件涉嫌侵犯知识产权的商品在上架前就被拒绝,另有超过200万件在上架后被移除。8月,TikTok又和韩国知识产权保护院签了合作协议,针对K-brand增加假货举报快速处理机制,并把符合条件的品牌接入TikTok Real等保护工具。
Lazada、Shopee很多年前就把Mall、官方店、正品保障和退换货做成了品牌电商的标配。TikTok前几年靠内容和达人把成交迅速做大,现在品牌和高客单商品进得越来越多,真假、售后、侵权这些问题也绕不过去。对头部商家来说,这些事情甚至比多拿一场活动资源更实际。新品首发、高客单放量,最后都绕不过这些基本盘。
换句话说,当TikTok上卖的还是低客单爆品时,流量效率可以解决很多问题;但品牌、高客单和长期经营越来越多以后,消费者敢不敢买、买完会不会再回来,就开始和流量本身一样重要。
国内几代电商平台,基本也走过这条路。成交做到一定规模以后,平台都会开始处理“这一单之后”的生意。
今年印尼ForYouBeauty把60多个本土和国际美妆品牌、达人和用户搬进雅加达Senayan City,线上做内容和直播,线下试产品、见达人。过去TikTok更擅长把线下品牌搬进短视频,现在又开始把短视频里的品牌往线下带。
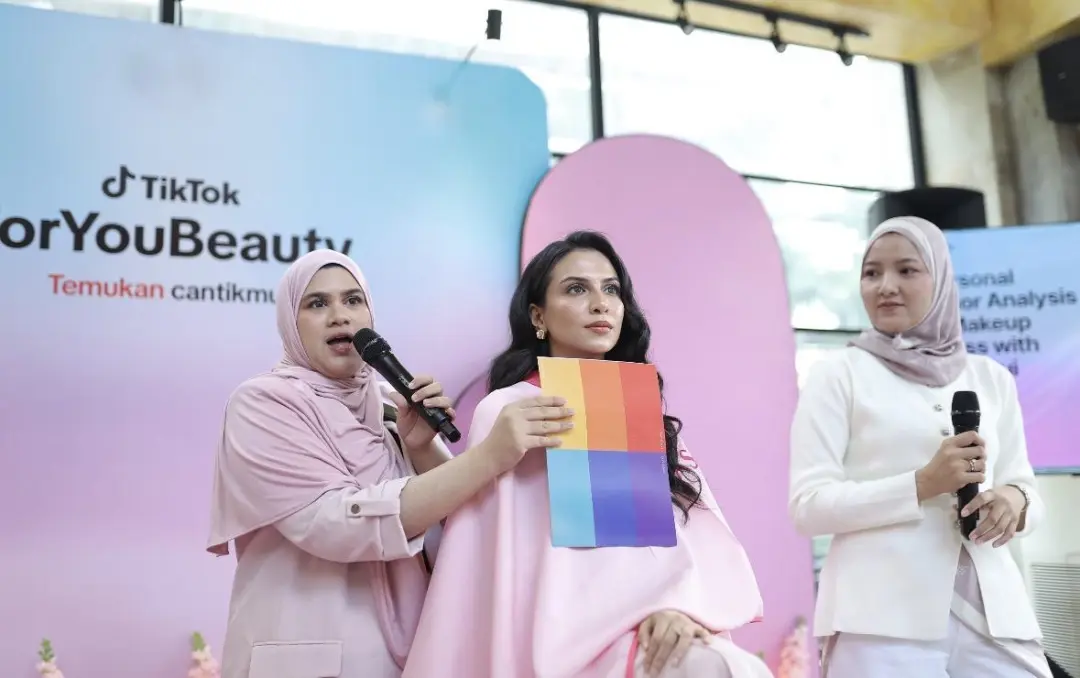
这和TK观察此前说的“东南亚先品牌化,再全域化”其实接上了。品牌在TikTok把内容和销量跑起来以后,后面接的是自播、经销商、线下渠道;平台现在做的正品保障、品牌保护和线下活动,也都在往这条路上靠拢。
TikTok最擅长的依然是把一款货快速推到消费者面前。但当品牌和高客单商品越来越多,平台要承接的也不再只是一笔成交,还包括下一次上新、复购,以及商家更长期的经营。
03
做品牌,最后还是得回到本地
TK观察今年采访知美集团创始人华玉锋时,他已经在越南生活了快两年。公司在当地搭了近百人的团队,把尔木萄从零做到月销千万,一年营收过亿。华玉锋后来谈长期做品牌时说得很直接:人在中国可以先测试,但真准备长期做,团队还是得出去。
尔木萄最早也是从TikTok起盘。2024年花半年把TikTok做到千万级,Shopee同步往上走;后面Shopee逐渐超过TikTok。现在品牌在越南既做达人短视频和品牌自播,也在搭自己的达人、机构和线下渠道资源。华玉锋给公司的五年目标甚至已经不是“做大一个TikTok品牌”,而是在越南多个消费品类里建立自己的渠道和组织。
TikTok可以很快验证什么产品有人买、什么内容能起量,但一个品牌能不能继续往下走,最后还是落到团队、产品和渠道上。
TK观察采访北欧日纪时,付浩也提到,他们已经在泰国、马来西亚、新加坡设立本土公司。国内成熟直播团队可以直接输出方法,但到了泰国,从主播招聘、培训到人员流动都得重新适应;越南、泰国年轻消费者偏好的箱包颜色也和其他市场不同,每个国家最后跑出来的爆款并不一样。
但不同品类,需要改的东西并不一样。并不是所有产品都要重新做一遍,关键看当地市场到底会改变哪些环节。TK观察今年采访做了15年平板电脑的本顿科技时,答案就完全不同。这家公司在不同国家卖的产品大部分相同,并没有给每个市场重新做一套平板,只是根据当地消费能力,在低、中、高端产品线里调整主推款。它现在同时做20个左右的电商平台,真正能跨市场复制的是供应链、产品体系和渠道运营能力。
Euromonitor数据显示,中国品牌在东南亚智能手机销量中的份额,已经从2014年的21%升到2024年的60%以上。手机、家电、EV这些标准化程度更高的品类,产品和供应链更容易直接带过去;到了美妆、食品、餐饮,肤色、气候、口味、宗教都会直接改产品。
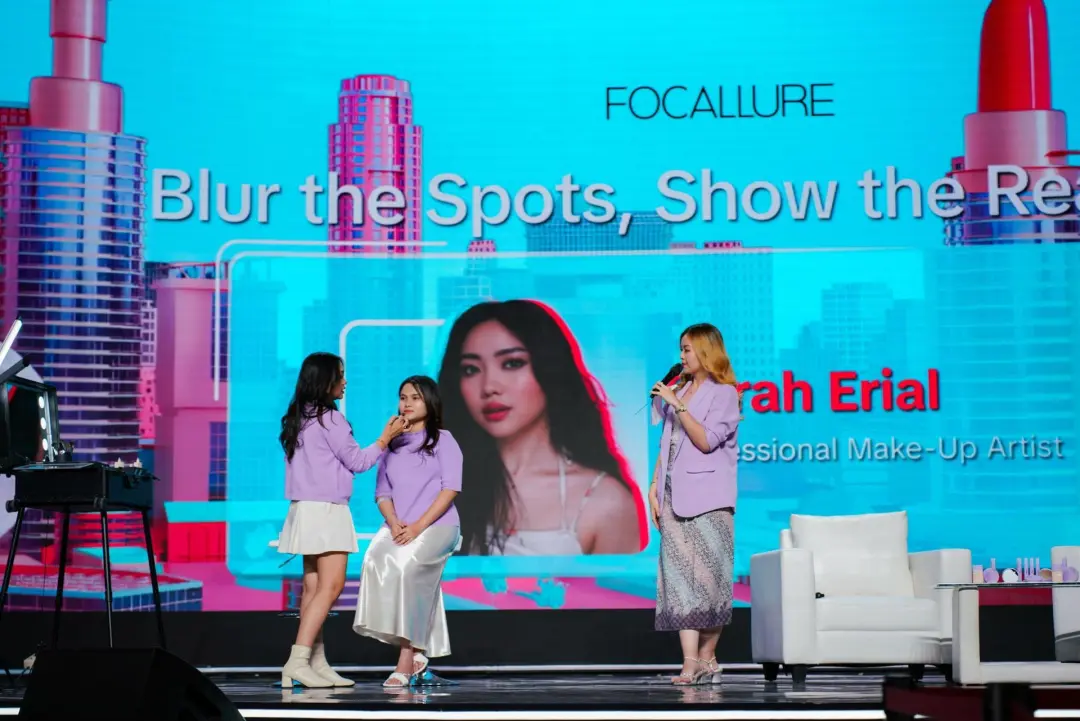
比如Focallure在不同国家的Shopee店里可以铺250多个SKU,再利用国内C2M供应链跟着当地趋势调产品和价格。主力产品集中在2—5美元,基本贴着印尼、泰国年轻消费者常见的彩妆消费区间。
Mama’s Choice做母婴产品时,则先通过问卷、焦点小组和访谈收集了超过1.3万名东南亚妈妈的需求,再决定产品怎么做。到了马来西亚,TikTok后来已经成为重要销售渠道,但安全、天然、Halal这些当地妈妈在意的东西,早在产品开发阶段就已经进去了。
一个品类离当地人的生活越近,本地化往往就越深。国内电商再怎么换平台,背后仍然是一个语言、支付、物流和消费体系相对统一的大市场;东南亚拆开以后,却是几套语言、宗教、渠道和消费习惯。国内那条“成交做大—品牌化—全域经营”的路径可以参考,但具体怎么走,很难照抄。
当地品牌已经把这件事做在前面。比如,马来西亚穆斯林女装品牌Mewah Exclusive原本就是线下门店起家,后来借TikTok直播做年轻消费者,账号做到20多万粉丝,单月GMV突破100万林吉特。它不需要重新学习当地女性怎么穿、什么节日买什么、什么内容能建立信任,这些东西本来就长在品牌里。
Bain和NIQ的数据里,本土和区域企业已经占到东南亚FMCG市场价值的一半以上,在印尼、泰国和越南尤其强。在这些市场,产品调整速度和渠道覆盖,本来就是竞争的一部分。
这几年行业一直讲“中国供应链出海”。这张牌当然还在,只是优势已经不只是上新快、成本低。当地刚冒出一个需求,中国这边多久能改产品、调价格、换包装,再拿回TikTok测试,越来越重要。
TikTok很快就能告诉商家,什么货有人买、什么达人能带、哪个价格带能跑。至于品牌能不能留下来,还是看这些结果最后有没有进到产品、组织和渠道里。
国内电商走过的路,可以帮中国卖家看清方向,却给不了东南亚的标准答案。国内的爆款未必能复制,国内那套出答案的速度可以。
文章来源:TK观察
 已认证