
阿里速卖通大杀四方,双11成交暴涨200%


马云:真正的全球化才刚开始。

2009年11月11日,淘宝商城借着“光棍节”的热度办了首届双11大促,参与的品牌仅27家。
谁也不曾料到,十几年后,这场起步朴素的活动,不仅会演变成全球最大的购物狂欢节,而且还跨越国界,打动来自世界各地的消费者。
本月,速卖通海外双11正式开卖,从10月29日预热一直打到11月18日,随后无缝接入黑五周期。这个诞生于杭州的购物节,如今同时发生在欧洲的客厅、巴西的公寓和韩国的宿舍里。
开卖首日,速卖通Brand+品牌的成交额同比去年11月1日大涨超过200%,品牌渗透率突破50%——换句话说,货架上每卖出两块钱,就有一块来自品牌商家。
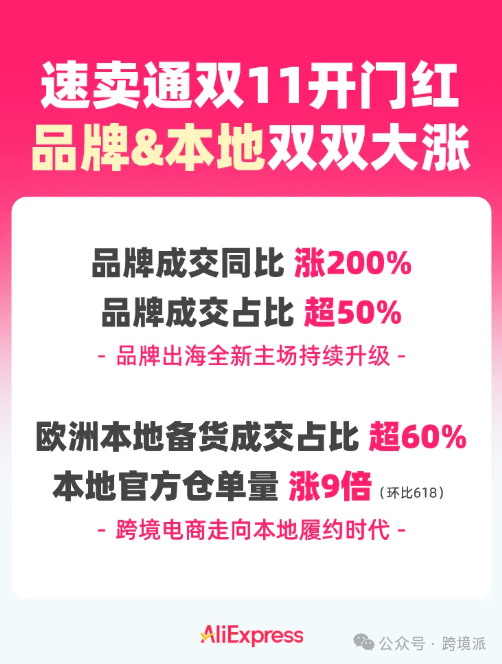
双11战报 图源:阿里速卖通
分市场来说,欧盟品牌成交逆势增长181%,美国和韩国增长超过4倍,巴西翻倍。
美国站值得拎出来看。消息显示,今年双11,速卖通美国站的成交创下去年关税风波以来的单日最高峰值,重点品类相对日常日均销售的增幅是:游戏及配件9倍、3D打印及耗材28倍、mini PC 35倍。
不难看出,美国消费者在大促里不仅抢冲动的爆款,还有耗材、零配件、小型主机这类会复购、认型号的东西。
这跟几年前的画风完全不同。那时候出海平台的关键词还是包邮、打折、白牌、平替。
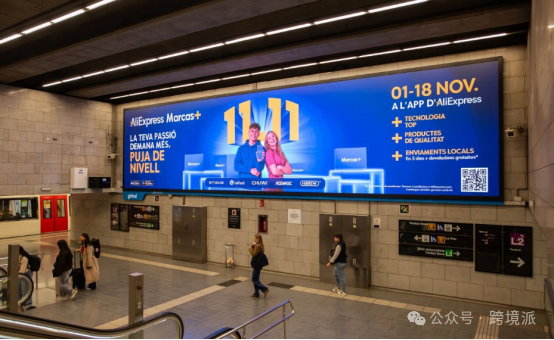
速卖通双11广告 图源:阿里速卖通
平台转型的背后,是行业正在发生深刻的变革。
最近几年,有三组关键数字,正在改写跨境生意的逻辑。
第一个是关税。过去几年,欧美重要市场频繁针对跨境商品加税,速卖通总裁惊石直言,主流跨境平台每天付给欧盟的税费稳定在1000多万欧元。
第二个是履约。行业早期,全球平均履约时效是35天;2019年之后靠仓发压到15天,后来越跑越快,部分平台已经实现“全球三日达”。消费者一旦体验过本地发货、三天送到,就不愿意再等三周。
第三个是获客,这也是最容易被低估的那一个。流量不是自己变贵的,是被抢贵的:亚马逊、TikTok Shop、Temu等平台挤在同一批货架上,争的是同一批注意力,同一类关键词、同一个达人的报价,一年比一年高。靠站内广告把一件毛利10%的商品推起来,账已经算不平。
三个变量叠加,指向同一个结论:低价轻小件的增长空间正在见顶。继续在这条路上加速,只会把利润越做越薄。
于是平台的动作反了过来。惊石给了一个新的排序:合规第一,损益第二,发展第三。
遵循这一思路,速卖通给出的第一个解法,是改变流量结构。
今年双11,速卖通搭了一个覆盖45个主流国家的7万多名头部创作者矩阵:在巴西包下定制巴士联动百位达人做线下快闪,在韩国站内投放总价值11亿韩币的抽奖,头奖是一台特斯拉Model Y。
更关键的一步在10月19日。速卖通与YouTube达成全球战略合作,加入YouTube购物联盟计划,首批覆盖英国、德国、巴西、美国四个市场。消费者在YouTube刷视频、看直播时,可以直接点进速卖通的商品页——边看边买。
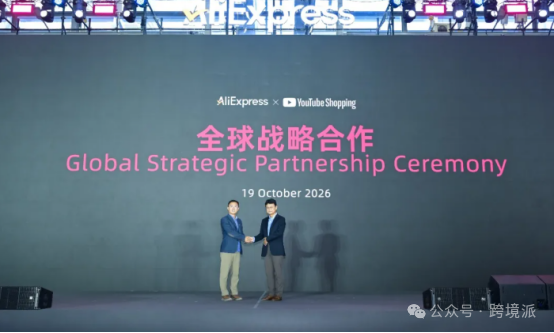
速卖通和YouTube达成全球战略合作 图源:阿里速卖通
这套动作的意义在于,它把流量从站内竞价挪到了站外内容。站内流量的天花板是平台自己的用户数,站外内容的天花板是当地人的注意力。
但流量只是把路修宽。货架上摆什么,才是真正的转向。
平台不再单纯追逐短期订单规模,转而着手搭建适配长期经营的品牌供给体系。2025年9月,速卖通发布Brand+品牌出海计划,出乎意料的是,计划比想象中更成功。

速卖通Brand+品牌出海计划图源:AliShop
今年618,速卖通品牌成交同比增长90%,品牌渗透率接近40%;8月大促,Brand+在欧盟的成交涨了97%。到10月的商家大会,品牌业务已占速卖通整体规模超过四分之一,同比增速连续两年保持在50%以上。
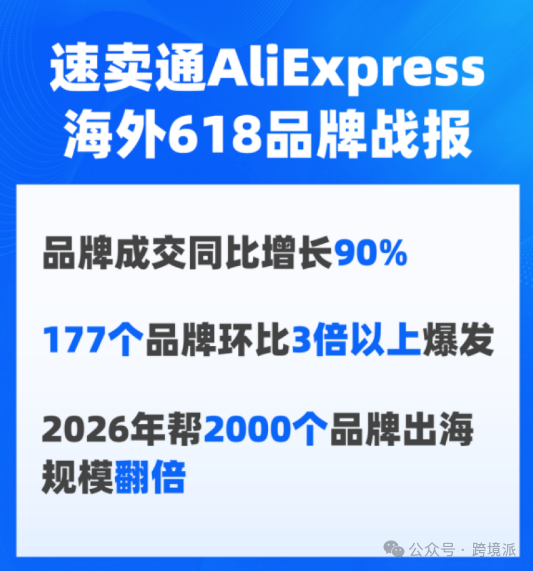
618战报 图源:阿里速卖通
平台还给自己加了码,计划未来三年,品牌数量和品牌GMV都要实现每年双50%的增长。
为什么平台要让品牌占据更重要的位置?
因为货架就是平台的规则。第一屏放什么,商家就生产什么,工厂就备什么料。
过去第一屏放的是“更便宜的同款”。结果是大批工厂陷进无休止的比价,同一套模具在几十家店铺重复上架,利润被切成薄片,谁也攒不下研发的钱。
现在第一屏开始放品牌。今年双11首日成交破百万美金的名单里,既有小米、POCO、荣耀这样的成熟品牌,也有一批外界不太熟悉的名字:储能品牌Oukitel、电气设备品牌Zendure、清洁家电品牌Laresar。
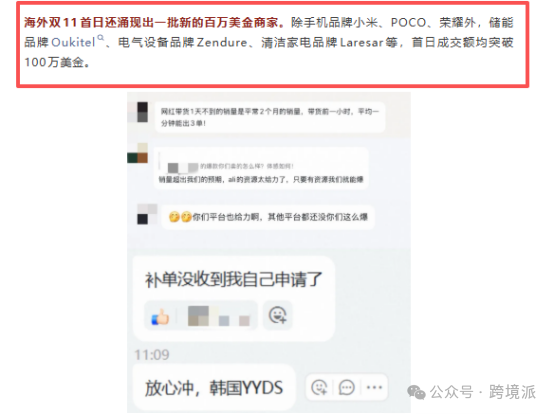
大批品牌成交额破百万美金图源:阿里速卖通
这些品类有一个共同点,都有技术门槛、有型号认知、有复购、有售后。它们不是“更便宜的同款”,而是“别人做不出来的那一款”。
这样一看,平台想要的结构变化非常清晰,其实就是从“什么都能卖”,变成“有些东西只有我能卖”。
但货架换了,服务也得跟着换。
一件9.9美元的T恤,消费者可以等三周。一台400美元的储能电源,不行。
当商品被打上品牌标签,海外消费者对配送时效、退换货流程、售后保障的期待,会立刻拉到本地零售的水平。品牌溢价卖的从来不只是logo,而是“出了问题有人管”。
这就解释了为什么速卖通的品牌化和本地履约必须同步推进——它们是同一件事的两面。
从数据我们就能看出这套协同战略落地的成效,今年双11首日,速卖通欧盟市场本地成交占比达到63%,波兰、西班牙的本地规模突破70%。平台已在全球30个核心国家布局近90个自营仓、联营仓和认证仓,欧洲地区平台物流在本地订单的渗透率突破50%。

速卖通西班牙海外仓图源:AliExpress
海外托管这套模式也在升级,目前已覆盖30国,延续0佣金;官方物流提速50%,美国、巴西、墨西哥、波兰四国时效减半;再加上“Local+”标签,在首页给本地发货的商品强曝光。
把镜头拉远,速卖通的这套动作,并非孤例。
国内电商平台走向海外,几乎都在经历同一场蜕变,即从“把中国的货卖出去”,到“把中国的牌子立下来”。
SHEIN是从货架下手的。2023年它把自营之外的位置开放给第三方,从卖自己的衣服,变成替别人卖衣服的平台;同一年又把按需生产、履约和覆盖约160个国家和地区的销售网络打包,拿去赋能外部品牌。
TikTok Shop把门槛写进了仓里。美国跨境店的入驻条件里有一条硬规定:得有本地仓储、能本地发货;平台自己也下场做履约,推出Fulfilled by TikTok,替商家存货、拣货、打包、发货。

Fulfilled by TikTok服务 图源:TikTok
Temu补的是另一块短板,仓和合规。2024年它在美国上线本地卖家计划,让本地商家用自己的库存和仓库发货,不收注册费,可选品类铺到六百多个,这套计划如今已覆盖全球超35个市场。
加上速卖通,出海四小龙算是各有各的神通。
SHEIN卖的是供应链的确定性,做能力输出;Temu把价格压到极限,本地仓只是让低价更稳;TikTok Shop握着内容入口,先有注意力再谈履约。
速卖通走的则是最慢的一条——跟品牌一起成长,用本地仓和品牌背书把复购留下来。虽然慢,但依靠十几年积累的商业资源和物流底盘,这条路别人一时还抄不动。
品牌方的选择,也印证了这套模式的吸引力。经统计,速卖通“Brand+”品牌出海计划上线仅9个月,就汇聚超1500个官方认证品牌,影响力直线飙升。
总之,各出海平台使劲的方向不同,但谁都不想当那个只会把货搬出去的人。
分野也就在这里。上半场大家比的是谁跑得快——要求商品更全、价格更低、包裹更轻;下半场则要比谁留得下——要求服务更好、内容更爆、品牌认知更广。
前者的尽头是价格战,后者的起点就是复利。
十七年前那27个品牌,大概想不到双11能发展成一场全球购物盛宴。但它们同样想不到另一件事,当年参加大促,只需把货备好、打上折扣;今天的品牌想站上双11货架第一排,还得回答一个问题:大促结束、流量退潮之后,还有多少人记得这个牌子。
这大概是双11教给中国出海企业的重要一课:一次性买卖赚的是差价,长久的信任赚的才是钱。
文章来源:跨境派
 已认证