
Shope五年涨佣433%!泰国把刀架在GP费上了

击蓝字 | 关注我们
外来者想要虎口夺食,还是挺难的......
全文:2433
字
预计
阅读4分钟
文:西之羊
平台涨得太狠,泰国官方终于把刀架在了GP费的脖子上。
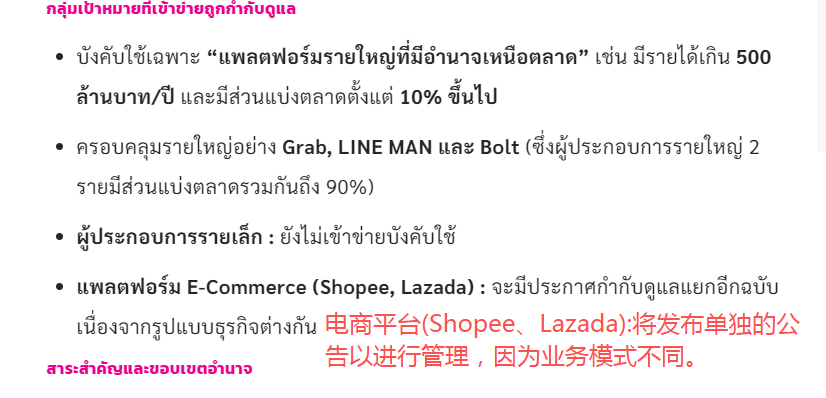
2026年10月21日,泰国贸易竞争委员会(TCCT)就一份数字平台服务费监管草案公开征求意见,矛头直指Grab、LINE MAN、Bolt,以及Shopee、Lazada、TikTok Shop。
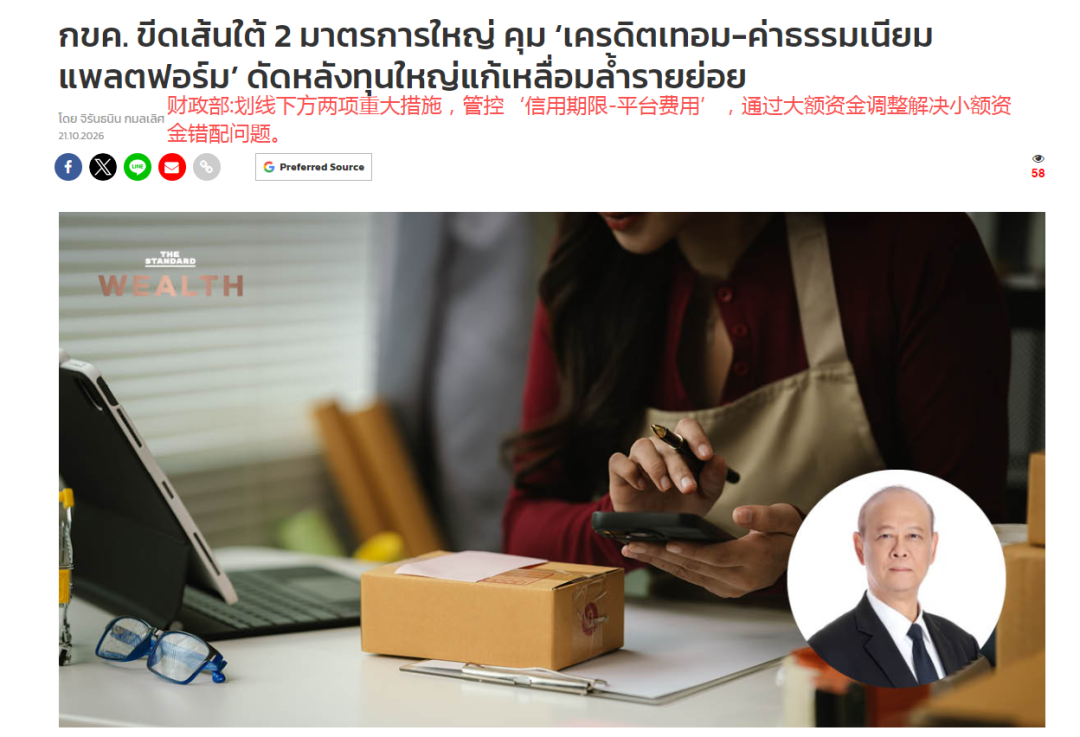
草案不设价格上限,但要求年销售额5亿泰铢以上或具市场支配地位的大型平台,在每一次调涨GP费之前(所谓GP费用,主要包括平台佣金、支付手续费、平台服务费,部分平台近年来甚至新增了“基础设施费用”。),必须把费用构成、计算依据和涨价理由摊开交到监管桌上。说直白一点:平台不能再“说涨就涨”了。
这件事之所以走到这一步,不是因为泰国监管突然变得勤奋,而是因为平台过去五年的抽血速度已经让商家和骑手退无可退。
|五年400%,投诉堆出来的监管
TCCT披露的数据没有任何修饰空间:过去5年,部分平台将服务费上调高达400%;提交至委员会的投诉逐年增加,增幅接近40%。在网约车与配送领域,2026年收到的37件投诉中约90%涉及GP费;仅2026年4月到8月,平台就完成了8轮涨价。
据TCCT 称Shopee自2022年以来累计上调服务费10次,涨幅约433%;Lazada上调7次,累计约367%,TikTok正在核查中。这不是“正常经营调整”,而是一场在商家依赖平台获取订单的前提下,单向度的成本转嫁。
更隐蔽的问题在于费用结构的不透明。商家和骑手投诉的核心并不只是“贵”,而是“不知道贵在哪里”:涨价没有提前通知,没有成本说明,甚至无法判断平台是以燃油成本、技术投入,还是仅仅以“扩张需要”为名在收费。
TCCT还发现,部分平台强制商家使用其关联物流服务、强制参加促销活动,费用一旦加上去,商家要么接受,要么失去订单入口。这种依赖关系锁死了商家的退出选项。
TCCT并非没有先动手。2026年8月底,它已经下令Shopee、Lazada、TikTok Shop、Grab、LINE MAN、Bolt六大平台冻结佣金费率6个月,直至2027年2月。
今年9月,Shopee因未经卖家同意将其自动纳入付费促销活动,被认定为违反竞争法,成为泰国首例电商平台不公平贸易裁决。但冻结和个案处罚只能止血,不能改变规则。此次草案要做的事情,是把举证责任反过来压在平台身上:你想涨,先证明你为什么要涨。
草案的适用范围刻意圈定在“大型平台”:年销售额5亿泰铢以上,或具有市场支配地位。中小平台暂不纳入,理由是鼓励更多业者进入、维持竞争。这个筛选标准说明监管者清楚,问题不在于“收费”本身,而在于拥有市场权力的平台可以在缺乏有效替代的情况下单方面设定交易条件。
(图片来源:DAILYNEWS ONLINE)
TCCT同时表示将关注“GP价格倾销”——过去曾出现平台压价挤出竞争对手的情况。先以低价清场,再以垄断地位提价,这条路径在数字平台领域并不陌生。泰国监管要防的,正是这个循环的完成。
|泰国电商从两强拉锯,到三足鼎立下的规则博弈
平台敢把GP费推到五年400%的幅度,根子在于泰国电商的集中度已经高到让商家没有太多选择。2026年泰国电商市场规模约1.15万亿泰铢,增速从2025年的7.6%放缓至约7%,大盘从高速扩张转入平稳增长。大盘降速,平台的增长压力就会向下游转移,商家和骑手成为最顺手的成本吸收层。
真正改写格局的是头部座次。2025年第二季度,Shopee在泰国实物商品GMV中还占据56%,TikTok Shop只有30%。仅仅一年后,2026年第二季度,TikTok Shop以48%对45%首次在单季反超Shopee;整个上半年,两家在三大平台实物GMV中的份额打平在约46%。
TikTok Shop上半年GMV达到99亿美元,同比增长116%;Shopee为98亿美元,增长32%。Lazada则从2024年的两位数份额一路收缩到2026年上半年的个位数,GMV降至16亿美元,实质上已经退出了规模竞争。
Shopee没有失速,但它面对的是一个斜率更陡的对手。TikTok Shop的增长不完全靠直播和短视频的“冲动转化”:2026年第二季度,TikTok Shop泰国消费者季度下单频次达到11.8次,超过Shopee的9.9次;消费者规模约4100万,逼近Shopee的4400万。
内容电商正在从美妆、服饰等演示型品类,向更高频的日常购物延伸。这意味着TikTok Shop不再只是一个“看视频顺便买”的渠道,而是在培养独立的购买习惯。
Shopee的回应是把战火烧到履约端。2026年9月,Shopee在泰国推出“即时超市”,联合Big C、Lotus's、Tops等连锁,提供生鲜日用1小时送达和24小时免运费;背后是SPX Express在泰国约63%的市占率、日处理超3000万件的物流底盘。
Shopee的逻辑很直接:TikTok Shop可以用算法制造需求,但“买完之后多久能到”是另一条赛道。即时零售的高频、刚需、时效敏感属性,恰好是内容平台短期内难以用流量补齐的短板。
但这套防御的代价极高。即时零售是重资产生意:前置仓、骑手网络、分拣中心,每一环都在消耗利润。Sea集团2026年第二季度营收增长48%,调整后EBITDA仅增长11%,钱大量流向了物流基建。
Shopee在用低利润率换履约壁垒,而TikTok Shop则通过与本地物流商合作,以更轻的模式追赶快递覆盖。两家的竞争已经不在同一条维度上:一个赌“马上到”,一个赌“刷到就买”。
监管在这个时间点落下,恰恰打在平台“用补贴和费率腾挪空间”的软肋上。 过去,平台可以在大促期间临时加码佣金,用商家成本补贴消费者折扣,或者在扩张期用低费率换规模、在格局固化后集中提价。
TCCT的草案不直接设定GP上限,但它要求每一次涨价都留下可审查的说明和证据,配合此前六个月的费率冻结,平台的定价自由被套上了一层程序性枷锁。违者面临的罚款上限可达违法年度营业额的10%,量级足以让任何一家头部平台在调价前重新算账。
泰国电商的竞争不会因为一份草案就停下来。TikTok Shop和Shopee在内容场和履约端的对撞仍将继续,Lazada的收缩也不会逆转。但规则正在改变:商家和骑手不再只是平台增长模型里的成本项,而是被监管重新放回了“交易对手”的位置。
平台当然还可以涨价,只是从今往后,每一次涨价都必须先回答一个以前从来不需要回答的问题——凭什么。
文章来源:江玉燕
 已认证