
平台数据同步后,香港公司“账”才是隐形战场
2025年10月,亚马逊开始按季度向中国税务机关报送中国卖家的销售数据。这意味着,过去香港公司账务“随便做做”的空间,正在快速消失。
深圳一位做亚马逊美国站的卖家,用香港公司收取货款,但香港公司并无实际运营。结果,税务机关通过粤港澳深四地联合监管机制查到该情况,对其追缴税款并处罚款,店铺账号也被冻结。
此事之后,不少卖家开始重新梳理香港公司账务,有的干脆决定“拆掉香港架构”,把业务转回内地,由各店铺公司分别向内地税务机关申报。但问题是——香港公司的账,不是想清就能清。平台数据已经报送,税务机关手里已有对应的销售记录;如果香港公司账务理不清、数据对不上,注销流程随时可能卡住。
我们近期处理的一个案例,客户正是这种情况。
一、客户遇到了什么问题?
先来看看,这位客户踩中了哪些“看起来没问题”的细节:
客户是做亚马逊美国站的,早年注册了香港公司收货款。公户、第三方收款工具、库存、平台佣金这些账目,一直是“粗放式管理”,说白了就是没怎么认真理过。
2025年10月平台数据报送落地后,客户反馈想要拆掉香港公司架构,25年11月1日后,香港公司就不再归集店铺数据了,各个店铺公司回大陆税局单独申报,客户的想法很简单:“我把公户里的钱转走,账做平,注销就行了。”
启动后我们发现,事情远没那么简单。客户踩中了三个典型问题:
问题1:平台数据已经“透明”,香港账务必须对得上
2025年10月起,亚马逊按季度向中国税务机关报送卖家的身份信息、交易数据、收入信息。客户亚马逊后台的销售流水、回款记录,税务机关手里都有一份。
香港公司账务如果还按“平台回款减掉自己记的成本”来粗略做账,和平台报送的数据对不上,税务局一比对就能看出问题。香港账务不是做给香港税务局看的“内部账”,而是要和平台数据、银行流水对得上的合规账。
问题2:资金分散在公户、第三方、个人卡,处置路径混乱
客户的钱分散在几个地方:香港汇丰银行公户、P卡、连连、万里汇等第三方收款工具。
客户的要求是:2025年11月1日起香港公司没有业务,第三方收款工具的11-12月数据不处理,只有汇丰公户处理11-12月的数据。
这就带来一个很实际的问题——同一笔订单的回款,可能一部分走了第三方,一部分走了公户,期间怎么切、账怎么做,必须提前定好规则。
问题3:库存和平台在途资金,账务期间怎么归属
客户的亚马逊FBA仓还有一批库存,平台账户里也有一笔“待结算”资金。这些资产在2025年12月31日这个账务截止点怎么处理、按什么期间的数据入账,客户完全没有概念。
跨境电商的账务周期和平台结算周期存在时间差。亚马逊的“延迟结算”机制意味着,你10月发的货,可能12月才实际放款。如果账务截止日定在12月31日,这个时间点之前的订单、之后的结算,分别怎么归属,直接决定了账务数据是否经得起税务局审核。
而且客户是从11月1日起拆掉香港架构,那么11月1日之前的库存、在途资金,和11月1日之后的部分,怎么分、怎么算,都需要一个清晰的规则。
二、我们是怎么处理的?
针对这三个问题,我们的处理分四步推进:
第一步:账务“穿透对账”,确认平台数据与香港账的匹配度
我们把客户亚马逊后台的销售报表、回款流水,与香港汇丰公户、P卡、连连、万里汇的交易记录逐笔比对。重点核对两个口径:
- 收入按净销售额确认,平台佣金、FBA仓储费、退款、广告费单列成本费用,不从收入里直接减;
- 平台回款时间与账务确认时间的差异,按权责发生制处理,确保账务覆盖的期间内,收入与成本匹配。
这一步的核心不是“把账做平”,而是“让账能对得上平台报送的数据”。
第二步:按照会计准则要求,合理切割第三方流水数据
我们的处理方式是:
- 1-10月:第三方收款工具和汇丰公户的数据全部纳入账务处理,按正常流程对账、入账;
- 11-12月:第三方收款工具的数据不纳入本次账务处理,做合理切割处理,汇丰公户的11-12月流水正常入账;
- 切割原则:以会计分期和权责发生制为基础,保证账务期间划分清晰、责任可追溯,不出现“两头都不管”的缺口。
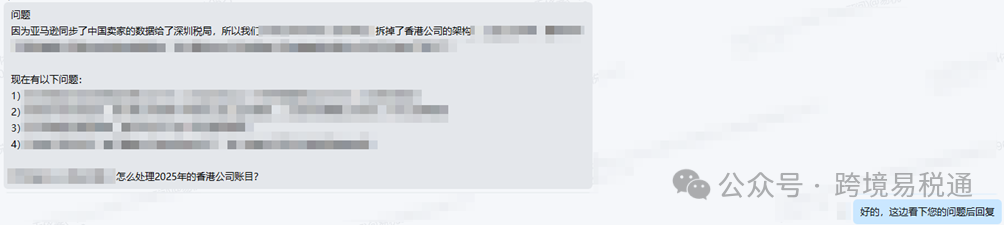
▲ 客户咨询记录:账务处理启动前的资料对接,确认关键事项
第三步:资产处置与账目清理
我们协助客户完成了账务截止前的资产梳理:
- 香港汇丰公户余额:核对11-12月流水,确认期末余额与账务一致;
- 第三方收款工具余额:P卡、连连、万里汇做合理切割;
- FBA库存:按账面价值盘点,确认期末库存金额,并区分11月1日前后归属。
第四步:编制账务报告,确认数据一致性
账务处理完成后,我们编制了202501-202512期间的账务报告,包括资产负债表、利润表、科目余额表,后续出具了香港审计报告。
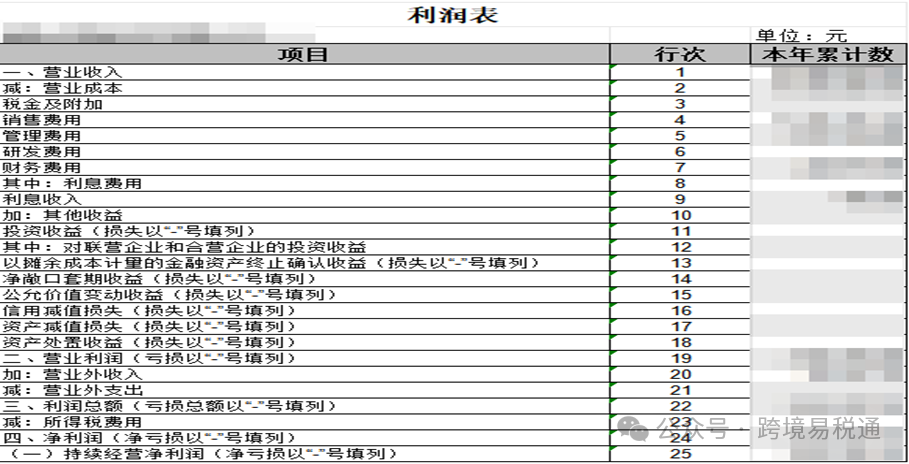
▲利润表,后续出具香港审计报告
三、最终结果(税务清算完成)
截至数据申报完成,最终处理结果如下:
| 成果 | 结果 |
| 平台数据对账 | 亚马逊销售流水与香港账务收入成本匹配 |
| 第三方与公户切分 | P卡、连连、万里汇11-12月数据不再入账处理,汇丰公户11-12月正常入账 |
| 财务报告 | 出具资产负债表、利润表、科目余额表 |
| 审计报告 | 出具符合香港会计准则的审计报告 |
四、这个案例给我们的启发
把这次处理复盘一遍,有几个关键认知值得每一位老板记住:
第一,平台数据报送后,香港账务的“容错空间”在消失。
过去香港公司账务“做得粗一点”,税务局可能查不到。现在平台按季度把销售数据交上去了,你的香港账如果和平台数据对不上,税务局一比对就是异常。香港账务不再是“给自己看的账”,而是“要和平台数据、银行流水形成证据链的合规账”。
第二,拆架构不是“一刀切”,账务期间切分要提前定好规则。
客户从2025年11月1日起拆掉香港架构,这个时间点就是账务切分的分界线。11月1日之前的业务、资金、库存,和11月1日之后的部分,怎么分、怎么算,必须提前定好规则。哪些数据处理、哪些不处理、为什么不处理,都要有书面说明。否则税务局一问,你说不清楚,就是麻烦。
第三,库存和在途资金的期间归属,是跨境电商账务的独特难点。
普通公司的账务处理相对简单:银行余额对得上就行。跨境电商有FBA库存、有平台在途资金、有延迟结算的订单,这些资产的期间归属直接决定了账务数据是否与平台数据一致。处理不当,税务局完全有理由质疑账务的真实性。
五、如果你也准备拆香港架构、理清香港公司账务
动手前请先对照以下清单自查:
建议先做五件事:
- 平台数据能不能对得上? 亚马逊后台的销售流水,和香港账上的收入成本是否匹配?
- 架构拆分节点定好了吗? 从哪天起香港公司没有业务?这个时间点之前的账怎么收尾、之后的账怎么切?
- 资金分散在哪里? 公户、第三方工具、个人卡的资金,哪些处理、哪些不处理,规则定好了吗?
- 库存和在途资金怎么算? FBA库存、平台待结算资金,按什么期间的数据入账?
- 时间预留够不够? 账务梳理加数据对账,建议提前2个月启动。
如果以上任何一项不清楚,建议尽早找专业团队处理。平台数据已经透明,账务对不上,麻烦就找上门。
我们提供香港公司账务及审计处理专业解答,帮你理清平台数据,出具符合香港会计准则的审计报告。
文章来源:跨境易税通
 已认证