
头部货代华贸暴雷!倒赔近3亿,四名高管被通报处分!!!
一笔5.05亿的收购,五年后炸出了近3亿的补偿黑洞、超过24亿的关联交易暗流,以及1.5亿被认定为资金占用的款项,连带四名高管被上海证监局点名通报批评,公司被责令整改。

华贸物流——这家跻身全球货代前20强的上市公司,正在为自己的“买买买”付出代价。
| 2.97亿对赌补偿:一场持续五年的数字游戏
事情要从2021年7月说起。华贸物流以5.05亿元收购杭州佳成国际物流70%股权,协议约定佳成物流2021年至2023年扣非归母净利润分别不低于4800万元、6500万元和8200万元。
收购时,华贸物流预计将增加3.98亿元商誉,并在公告中特别提示“商誉规模较大、占比较高,若并购项目出现业绩不达预期甚至下滑,则存在商誉减值的风险”。风险,公司自己是看得见的。
但真正的风险,不在于商誉,而在于对赌条款的“文字游戏”和核查机制的长期失效。
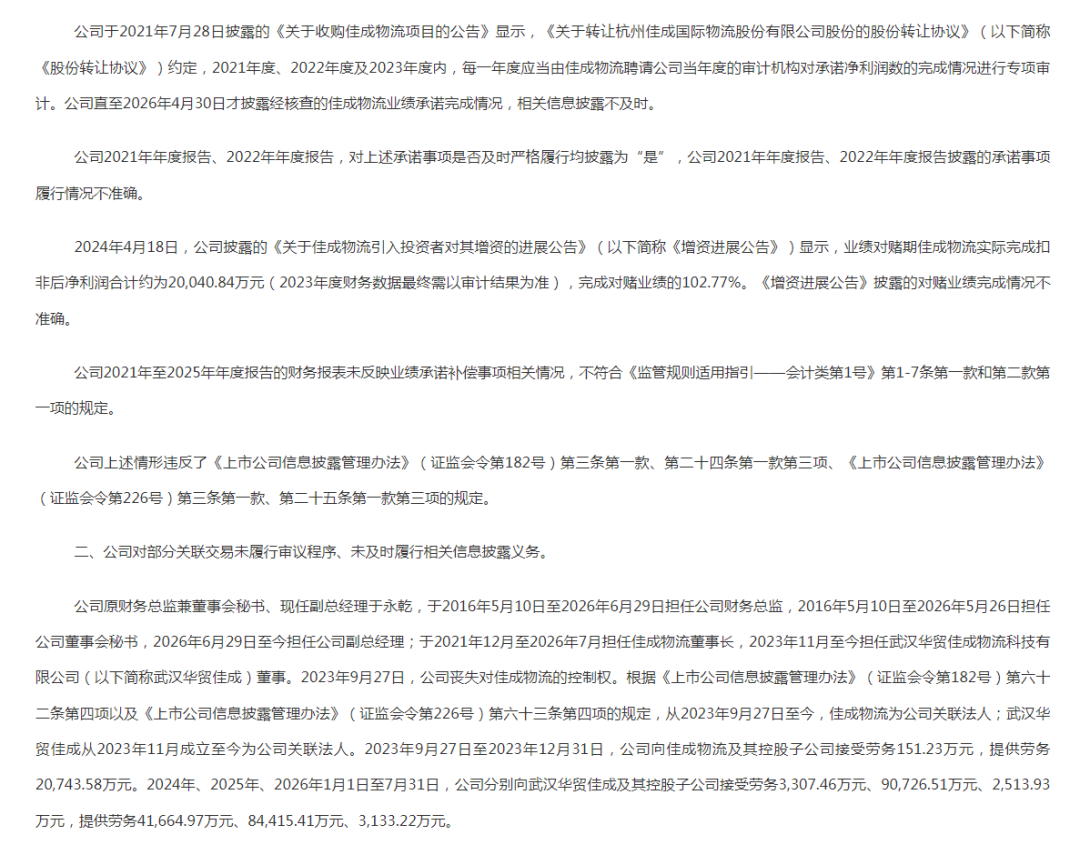
2024年4月18日,华贸物流披露《增资进展公告》,声称佳成物流“完成对赌业绩的102.77%”,对赌期三年合计完成扣非净利润约2亿元。市场一片平静。
两年后,真相浮出水面。2026年4月30日,公司披露经核查的业绩承诺完成情况:佳成物流2021年实际扣非净利润4486万元,2022年仅有3104万元,连续两年未达承诺目标,触发逐年补偿条款。补偿金额合计2.97亿元,其中2022年度补偿高达2.64亿元,占整体补偿的近九成。
两个数字不矛盾,因为说的根本是两件事。102.77%说的是三年累计,2.97亿说的是逐年核算——协议写的是逐年,公告说的是合计。加总过线,救不了逐年不达标。签协议时,“累计”和“逐年”这两个字的差别,值2.97亿。
更值得追问的是时间线。收购协议白纸黑字约定,2021至2023年每一年度都应当聘请审计机构进行专项审计。但这家公司直到2026年4月才披露经核查的结果,整整拖了五年。
在这五年里,2021年、2022年年报上“承诺事项是否及时严格履行”一栏,填的都是“是”。2021至2025年的年度财务报表,均未反映业绩承诺补偿事项。一个涉及近3亿元补偿的重大事项,就这样在公开财报中消失了五年。
华贸物流事后的解释是:前期数据为“未经审计的预计数据”,未严格区分经常性损益核算口径,“披露表述不够严谨,存在一定瑕疵”。一个差出近3亿元的“瑕疵”,放在任何一家上市公司的信披体系里,都不叫瑕疵,叫系统性失灵。
| 丧失控制权之后,谁在管钱?
业绩承诺的问题只是冰山一角。华贸物流真正让监管动了真格的,是丧失对佳成物流控制权之后发生的一系列操作。
2023年9月27日,华贸物流丧失对佳成物流的控制权,佳成物流从控股子公司变为关联法人。按监管规则,此后双方之间的任何交易都属于关联交易,必须履行审议程序和信息披露义务。
但华贸物流没有停手。从2023年9月27日到2026年7月31日,公司与佳成物流、武汉华贸佳成之间的关联交易累计约24.67亿元。单看2025年,向武汉华贸佳成接受劳务9.07亿元,提供劳务8.44亿元,两个数字加起来接近18亿元。
这些交易,公司没有履行审议程序,也没有及时披露。
更敏感的是资金占用问题。2023年7月和2024年12月,华贸物流分别向佳成物流支付5015万元和1.0031亿元,合计1.5046亿元。双方没有签订书面协议明确款项用途,华贸物流随后直接将这两笔款项冲抵收购协议约定的股权款。
这一操作导致公司2023年、2024年、2025年年报分别少计应付股权款5015万元、1.5亿元、1.5亿元。监管部门最终认定,上述款项构成其他关联方非经营性资金占用。直到2026年8月,佳成物流才将款项归还。
一个耐人寻味的细节是:华贸物流原财务总监兼董秘于永乾,在2021年12月至2026年7月期间同时担任佳成物流董事长,2023年11月起又担任武汉华贸佳成的董事。财务总监管着上市公司的钱袋子,又坐着关联方的董事长席位——这种“两头兼”的安排,在内控层面几乎等同于把防火墙拆了。
还有一个细节让整件事更加难堪。华贸物流2026年8月24日披露的半年报中,在“是否存在被控股股东及其他关联方非经营性占用资金情况”一栏,仍然勾选了“否” 。直到9月11日监管处分文件公布,才坐实了资金占用的认定。面对近1.5亿元的资金占用,公司的信披系统选择了视而不见。
| 5亿收购,如何拖垮一家头部货代?
其实,华贸物流的问题不只是“买贵了”,更是“买完之后管不住”。
2021年收购佳成物流时,华贸物流的动机可以理解——跨境电商物流高速增长,公司希望借此在跨境电商领域构建全产品线能力。收购完成后,佳成物流确实短暂拉升了跨境电商业务营收。但随后的走势完全偏离了预期。
2023年,华贸物流全年营收146.1亿元,同比骤降33.8%;归母净利润6.17亿元,同比下降30.6%。2024年,净利润进一步滑落至5.39亿元,同比下降9.37%。到2025年,净利润只剩4.88亿元,扣非净利润更是缩水至3.76亿元,同比下降近19%。三年连降,没有任何一年止住颓势。
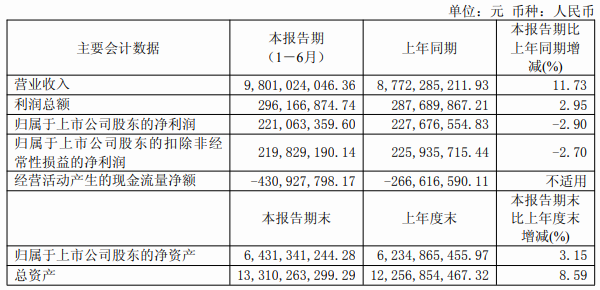
2026年上半年,情况没有好转。营收98.01亿元,同比增长11.73%,但归母净利润2.21亿元,同比下降2.90%,增收不增利。财务费用7351万元,同比激增1599.34%,其中汇兑损失4224万元,而上年同期还是收益。经营活动现金流净额为-4.31亿元,较上年同期的-2.67亿元进一步恶化。
资产负债表的压力同样在累积。短期借款24.01亿元,一年内到期的非流动负债1.11亿元,短期有息负债约25.12亿元,而账面货币资金仅18.96亿元,较期初下降超过两成。应收账款49.27亿元,同比增长21.26%;商誉余额13.74亿元,占归母净资产约21.37%。
而那笔2.97亿元的业绩补偿,至今仍停留在诉讼阶段。华贸物流已向杭州市中级人民法院起诉并申请财产保全,但截至半年报发布,案件尚未开庭。补偿款能收回多少、何时收回,存在重大不确定性。
今年4月,佳成物流还因服务质量问题被SHEIN踢出物流服务名单——一个连核心客户都在流失的标的,拿什么来赔?
货代企业通过并购补充海外网络和跨境电商能力,本身并没有错。但并购从来不是“买完就完”的事。交割后的业绩逐年核验、关联交易的持续监控、资金往来的合规管理,才是决定一笔收购是资产还是包袱的关键。如果业绩承诺没有形成逐年核验机制,对赌条款就容易沦为纸面协议;如果丧失控制权后关联交易照做、资金照走,内控就形同虚设。
回到华贸物流这个案子本身。五年时间,从“完成对赌102.77%”到“触发2.97亿补偿”,从“承诺事项及时严格履行”到“未履行审议和披露义务”,从“非经营性资金占用”到“半年报仍勾选否”——每一个环节,都不是单纯的“疏忽”或“瑕疵”可以解释的。这是一个上市公司在信披、内控、公司治理三条线上同时失守的标本。
而2.97亿,只是已经浮出水面的那部分代价。水面之下的商誉减值压力、关联交易的后续追责、投资者可能的索赔诉讼,都还在路上。
文章来源:江玉燕
 已认证