
刘强东跑去干家政!招10万人竞争上岗
作者 |予浠
编辑 | 子彤
去年刘强东就喊过话:希望未来京东每年能带来超100万就业。
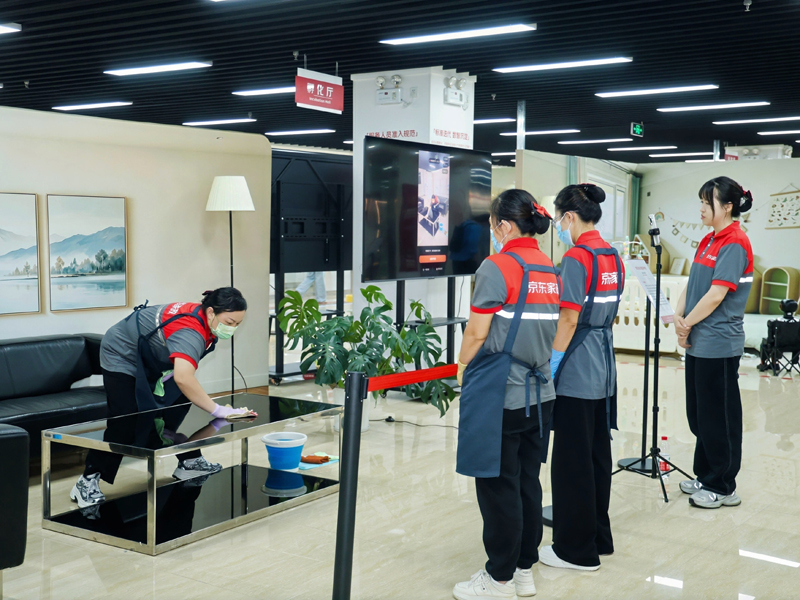
现在他来兑现诺言了。10月12日,京东家政和上海方面共建的智慧家庭服务实训中心在杨浦启用,这个项目上海市人社局、杨浦区政府、上海市就业促进中心都参与了,官方称京东家政全国培训基地一年培训超20万人次,能创造约10万个就业岗位。
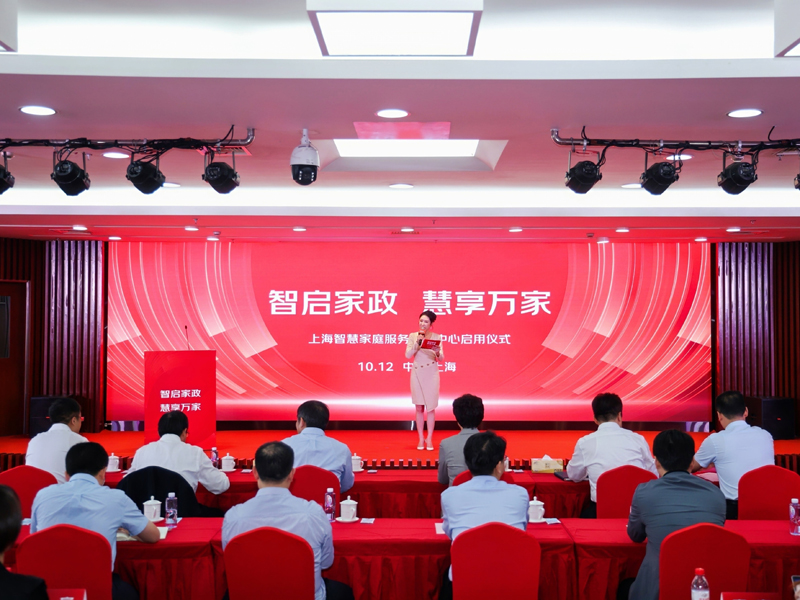
京东上海智慧家庭服务实训中心启用活动
很多人听到消息的第一反应是:京东一个电商平台跑去做家政,能做好吗?
派代把京东近几年的动作串起来看,其实家政不是京东的跨界尝试,而是实物电商走到天花板之后的一次服务延伸。
京东做家政
是实物电商的最后一公里
不少消费者对京东的认知还停留在十年前,认为这是一家主打数码家电的线上平台,家电坏了找京东售后,缺东西上京东买。
但京东的底牌远不止这些,它仓里有货,线下有门店,末端有快递员和即时配送,手里还攥着中国家庭最完整的消费数据。
为什么要做家政?因为家政是把这些沉睡的数据,从“记录”变成“动作”的最后一公里,是实物电商顺理成章的延伸。
先看京东布局的时间线。
2025年1月,京东家政投放10亿在百县千镇招募10万保洁师;2026年2月,又加码百城双十万,在180座城市同时招10万保洁师和10万家电清洗师;到了10月,直接和上海政府共建实训基地。
两年时间,从招人到建培训体系,京东为什么非要做这么重的事?
京东卖大家电,送货上门只是第一步,后面还有安装、清洗、维修等一系列的人工服务;京东卖母婴,除了奶粉纸尿裤的生意之外,还有育儿嫂、月嫂、催乳师可以满足同一批人的需求;京东卖家具,送上门要组装,坏了要上门修。
这些生意,以前全靠品牌方自己找服务商,质量参差不齐,容易让京东的口碑一落千丈。刘强东想着,与其把服务环节外包出去挨骂,不如自己把人管起来。
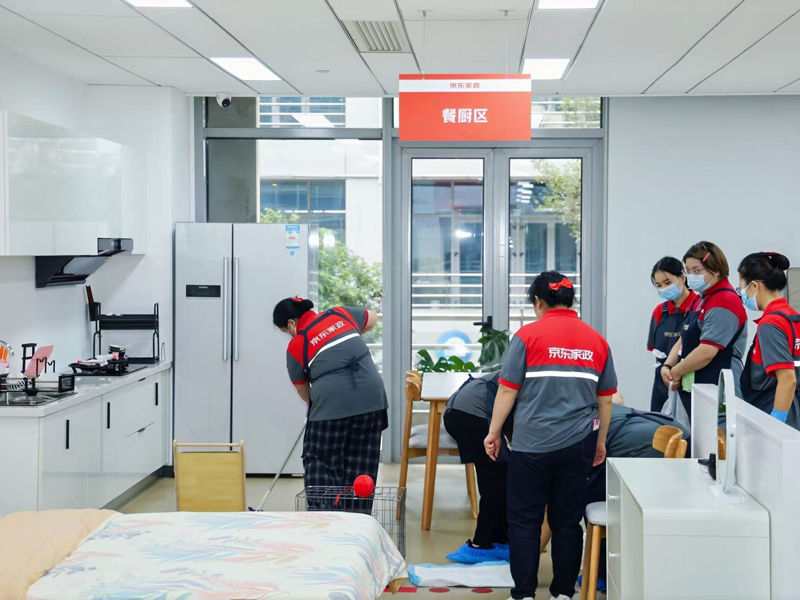
一个做本地家电清洗的老板跟我们聊过:早些年他很大一块单子,是京东售后把“空调洗护”导流给合作服务商,他躺着接单。现在京东自己建了培训基地、自己派工上门,他那块最稳的源头活水,悄无声息就被截走了。
不是被哪个同行打败的,而是平台把入口收走了,自己干了。
 家政是赔本引流品
京东不靠它赚钱
京东招10万人做家政,真不是为了赚那点钱。
家政这行利润有多薄,干过的都懂。而且人力成本是刚性,阿姨工资年年涨,加上这类获客不便宜,一个城市铺下来,利润都被平台运营、提成补贴、培训成本、差评赔付吃得没剩多少。
而且京东物流是全行业唯一一家“自营直签”的物流企业,全职骑手、快递员、分拣员、打包员等一线员工,100%签正式劳动合同、100%交齐五险一金,家政大概率也是按照这套模式。而传统家政中介的阿姨是灵活就业,不交社保,京东如果把社保全背上,光人力成本就比同行高一大截。
那为什么还要做?因为京东要的不是家政服务费,是复购和连带。
如果你想深度清洗一下油烟机,京东直接派自己培训过的家电清洗师上门,师傅在你家里走一圈,还能顺便看看你家空调滤网要不要换,洗衣机排水管有没有老化,能看到你家电用了多少年、什么牌子、该换了没有……这些信息是线上客服接触不到的,但一个拿着抹布进厨房的保洁师能看到。
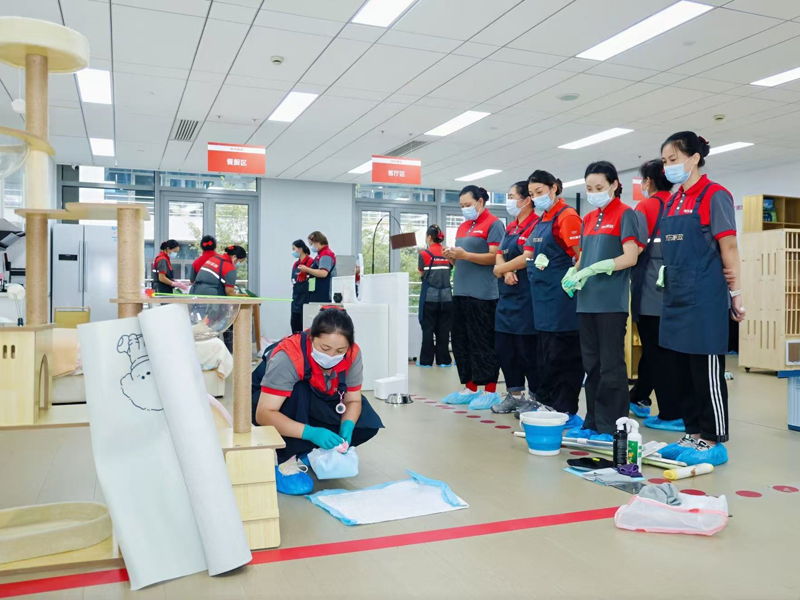
对京东来说,家政员是一个流动的商品推荐位。
这才是京东做家政的第一层账:服务本身不一定要多赚钱,家政是把已经存在的家庭消费需求,接上一只能上门履约的胳膊。
实物电商卖的是“货”,家政卖的是“服务”,现在这两套业务在共用同一份家庭画像。
这和亚马逊做Prime是一个逻辑:Prime的会员费本身不赚钱,但它把你留在了亚马逊的购物体系里。京东家政要做的,就是家政版的Prime:用一个高频上门的服务,把你锁在了京东的整个购物体系里。
10亿投入招10万人,看起来是在家政上烧钱,实际上是在买用户留存。
一个家庭如果用上了京东家政,后续在京东买家电、买母婴、买日用的频次和客单价会涨多少,这个数字京东内部一定算过。只要留存带来的商品销售增量超过家政补贴,这笔账就是划算的。
更何况,家政的赛道还是个绝佳的数据入口,京东通过上门服务的大数据给你推荐商品,你都会觉得“刚好需要”。
天鹅到家、58同城没做成的事
京东凭什么?
家政O2O这个赛道,十年前就烧过一大轮钱。
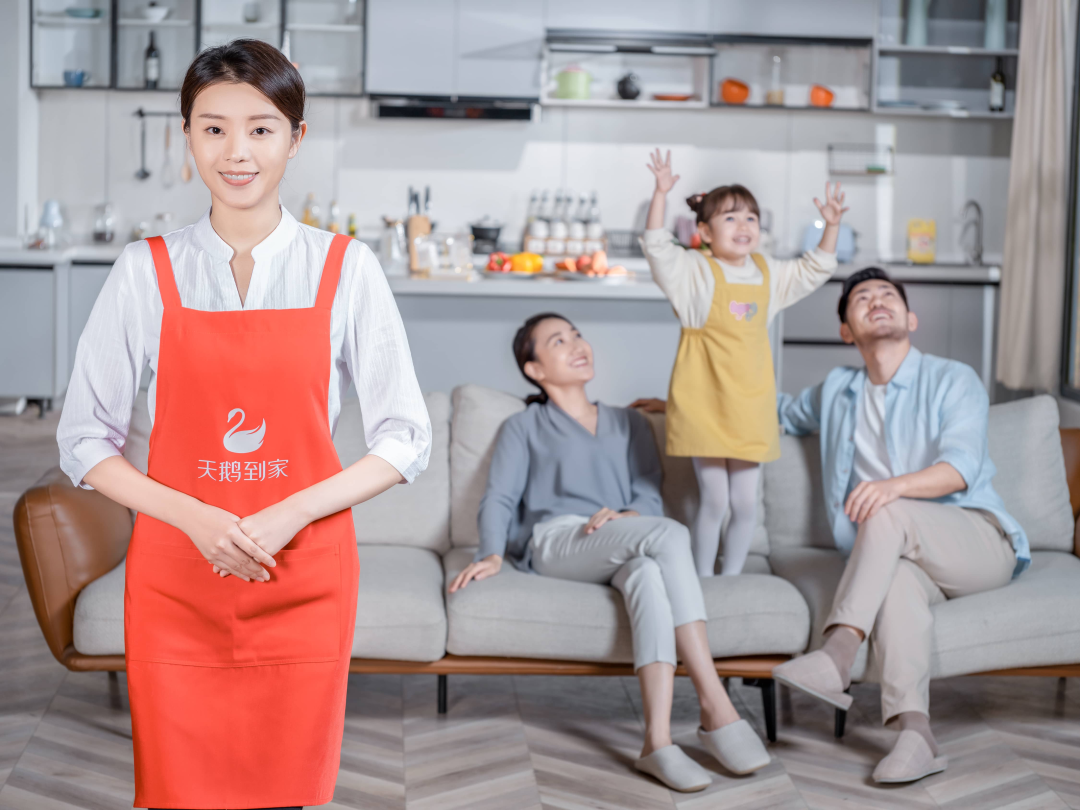
2015年前后,58到家、阿姨来了、e家洁一堆创业公司拿融资,疯狂补贴,想把传统家政中介搬到线上,最后活下来的没几家。还有天鹅到家2020年赴美上市,市值一路跌,到现在也没找到稳定盈利模型。
这些前辈栽在哪?栽在两个字:非标。
天鹅到家和58到家实际上都是“中介模式”,自己不养阿姨,主要靠匹配供需来抽佣。这种模式的痛点明显:服务质量不可控。阿姨今天心情好不好、干活细不细、有没有偷懒摸鱼,平台根本管不住。
如果培训流于形式,差评靠退款解决,那永远都做不出标准。
更头疼的是人力的不可控,传统家政阿姨今天接你家单,明天接隔壁小区,谁给的钱多选谁;如果平台补贴一停,阿姨立刻跑光,用户也跟着走。
一边是用户找不到靠谱阿姨,一边是传统平台留不住阿姨,这个供需错配就是京东看到的机会。
京东的解法和这些“前辈们”不一样,他们的目标很清楚,就是打造“家政界的京东物流”。
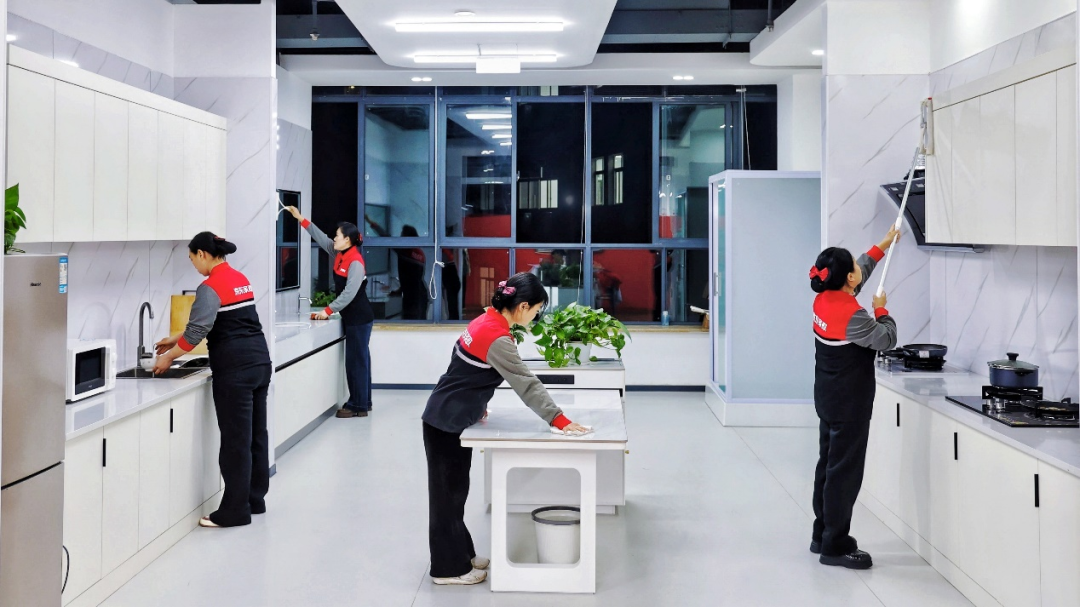
第一,京东不靠撮合,靠自营。京东的家政优势在于,它和实体电商一样走的是重履约模式,服务人员都是由京东培训、京东派单、京东管理,上海的实训中心还能把模糊的家务变成可复制的SOP——京东想得很明白,只有把非标服务用标准化培训加强管控,才能有可预期的交付。
第二,京东有信任资产兜底。传统家政服务平台出了问题,最多把阿姨封号,平台自己不担责,而京东直接把品牌押上:服务不好京东管、阿姨摔坏东西京东管、出了事找不到人京东管,这个信任成本是传统小中介根本给不起的。
第三,也是最关键的,京东不指望家政能单独赚钱。天鹅到家的困境在于,它是一家纯家政公司,每一单都必须赚钱,否则投资人不答应;而京东不一样,家政可以亏,可以薄利,只要它能带动主站商品销售,集团层面的账就平了。
当然,重模式也意味着重成本,物流当年亏了十几年才迎来拐点,家政这条线能不能跑通,没人敢打包票。
从快递到养车到家政
京东在把上门生意自营化
京东布局上门服务板块不是近期才发生的事了。
京东最早做“自营快递”,就是为了要把最后一公里物流紧紧攥在自己手里;后来又开始干起了“京东养车”,把上门保养、换轮胎这些汽车后市场的活也自营化了;再后来是上线了“京东健康”,提供线上问诊加线下药房服务,解决了用户不舒服还要外出就医的痛点;而“京东母婴”更是狠下心,让母婴客服全员考下了育婴师证,不光能在线上回答问题,还能对接线下育儿服务。
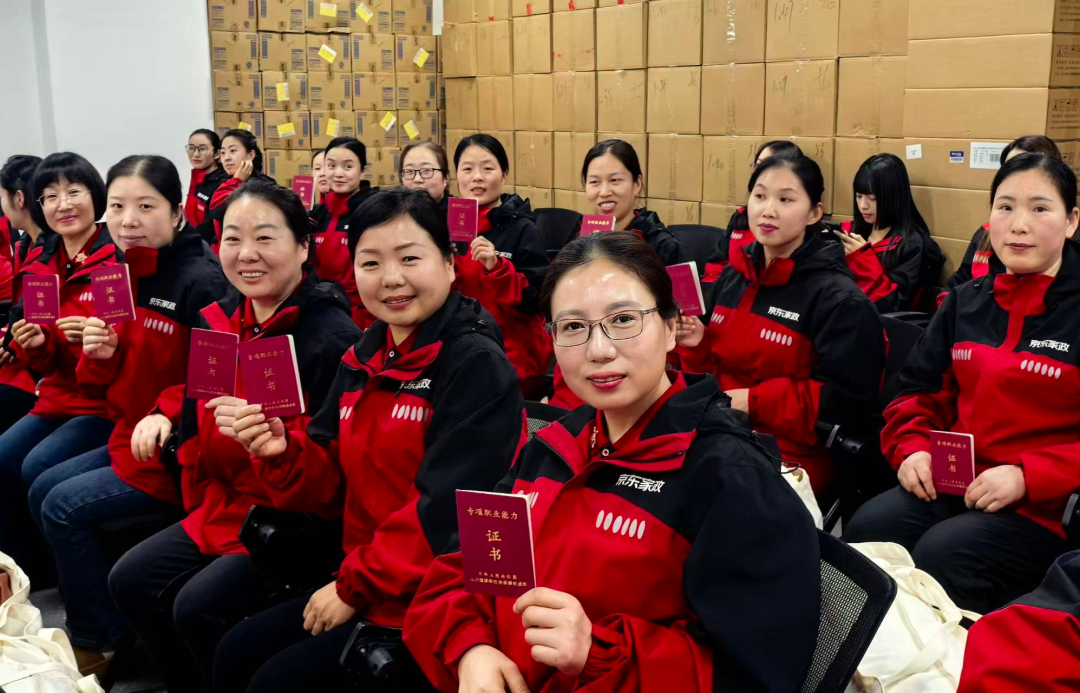
京东家政从业人员领取专项职业能力证书
看出来了吗?只要这个生意需要人上门,京东就想自己干。因为“上门服务”是一个信任浓度高、数据价值大、竞品也难抢的场景。
当年所有人都说京东自建物流太重、烧钱,但刘强东顶住了,最后物流成了京东最大的差异化卖点;京东现在做家政,大概率也是在复制这个故事:先用重投入把标准建起来,等规模效应形成后,别人就很难追了。
以后但凡是需要上门交付的生意,会出现三种不同类型的卖家。
一种是巨头自营,标准化、品牌背书、五险一金,吃高端和标准化品类;另一种是小而美的本地服务商,做巨头看不上的重人情、重关系的非标生意;而中间那种纯撮合、靠抽成活着的平台,生存空间会越来越小。
结语
回想刘强东那句“每年100万就业”,并不是为了情怀。
往深里看,刘强东是在用最笨也最稳的办法,把“家”这个场景,从一次性的商品交易,变成持续的服务关系。以后每一个从京东走出去的家政、技师、育婴师等,都是插进中国家庭的一个触点。
这门生意赚不赚钱另说,但它占住的位置,会让很多中小服务商重新审视自己的生存空间。
文章来源:派代
 已认证