
东南亚电商访问量连跌4个月:人不是不买了,是变"精"了
Similarweb最新数据出来了:9月Lazada与Shopee在东南亚六国站点的合计访问量5.405亿次,环比下降7%,同比下滑4%。
连续第四个月下滑。泰国站两家平台跌幅均超过10%,本土平台同步降温,Tokopedia环比下降10.6%,Tiki下降6.6%。
同时,Lazada与Cube Asia联合发布的《2026年东南亚智能消费者》报告提出了"精明消费者"这个群体,36%的菲律宾人觉得自己购物很"精明",而新加坡只有9%。"精明消费者"们每月网购支出比普通消费者高出31%,53%更常在官方店铺(LazMall、Shopee Mall等)下单,47%愿意为更强的购买保障多付钱。
一个是逛的人越来越少,一个是留下来的人越来越挑。这两件事凑在同一周出来,其实是同一个故事。
PART.01流量没消失,只是换了条路
流量连跌四个月,不能简单怪"9月是淡季"。把这几个月的事情串起来看,至少有两股力量在同时起作用。
最直接的分流来自内容电商。访问量下降,不一定代表消费意愿下降,有可能是人根本没走到Shopee门口,就在TikTok里完成闭环了。假设一个曼谷的年轻妈妈想买婴儿湿巾,她没打开Shopee搜索,而是刷TikTok时看到一条育儿博主的测评视频,点进链接直接下单——跳过了传统的货架电商。Similarweb统计的是网站访问量,消费者在内容平台上花的时间越多,打开Shopee和Lazada的次数自然越少。
但内容电商只解释了"分流",没解释"消费者为什么不再逛了"。
更深层的变化在消费行为本身。以前消费者习惯凑满减,把一周要买的东西攒到一次下单。现在发了工资先买一件,用完了再买下一件,不再为了包邮门槛硬凑单。瑞银(UBS)最新调查显示,今年印尼Shopee受访商家的平均客单价同比下降19%,TikTok Shop也降了9%;马来西亚电子商务总商会总会长傅大伟直接点出:消费者正在从"大单低频"转向"小单高频"。
消费者带着明确目的打开App,搜索、比价、下单、离开,整个流程被压缩到几分钟。访问量当然会降。
PART.02精明消费者,不逛但花的更多
如果只看访问量,很容易得出"东南亚不行了"的结论。但Lazada和Cube Asia那份报告,恰好给了另一个视角。
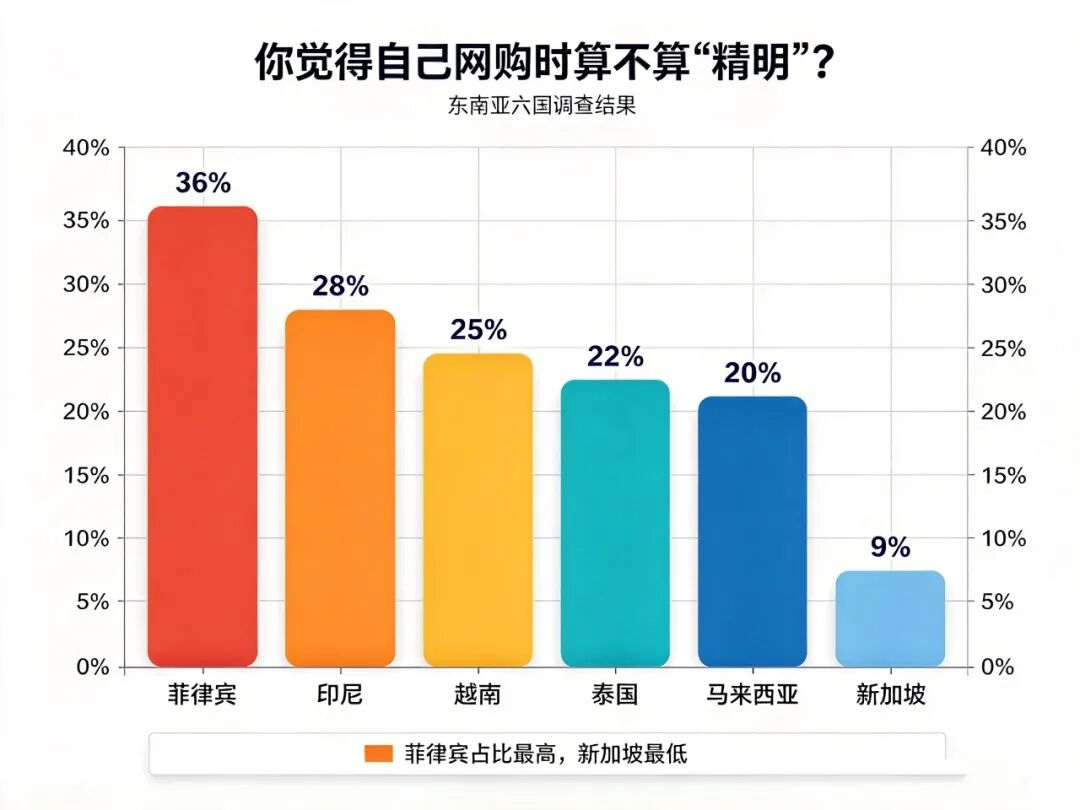
报告问了六国6000个消费者一个问题:你觉得自己网购时算不算"精明"?
结果显示:菲律宾占比最高达到36%;印尼28%,越南25%,泰国22%,马来西亚20%,新加坡仅9%。
你的第一反应是疑惑的,新加坡是东南亚最成熟、人均收入最高的市场,消费者应该最懂行才对,怎么"精明"比例反而垫底?
但把"精明"这个词拆开看,就明白了。
这里的"精明",并非代表智商高,而是在每一笔订单前都要反复比价、翻遍真实评价、跨平台蹲券、犹豫再三才付款的状态。
新加坡人为什么不这么干?因为他们收入高、选择多、价格敏感度低。买个手机壳3新币还是5新币,对他们来说不值得花20分钟去比。"不精明"的背后,是消费的从容。
菲律宾消费者正好反过来。36%这个数字背后,是大量消费者每一笔网购都要掂量——COD货到付款占比高、退货率高、大家怕买错、怕踩雷、怕钱花了东西不对。所以他们在下单前要做足功课,要等折扣,要看差评里别人怎么说。
"精明"不是一种性格,是一种被钱包训练出来的本能。
再举个典型的例子:一个胡志明市的消费者想买一款护肤品,她不会直接在Shopee上搜索,而是先去TikTok看测评、去Facebook群组问口碑、甚至去品牌官网核对成分表。确认没问题了,她才回到Shopee或者Lazada的官方店下单。整个过程她打开了四个App,但只在一个平台完成了购买。
报告里还有几组数据值得注意:
🔴58%的精明消费者每周网购数次,普通消费者这一比例只有35%;
🔴整个东南亚,只有13%的精明消费者愿意为了折扣放弃购买保障,14%愿意放弃正品信号;
🔴83%的精明消费者经常在站外发现商品,普通消费者只有42%;91%会在站外核实产品和卖家信息。
他们打开App的目的不是"逛",是"确认",确认这个产品值得买、这个卖家值得信、这笔钱花得值。
访问量降了,但每一单的"含金量"在上升。Lazada越南9.9大促的数据正好印证了这一点:超过100美元的订单占越南大促GMV的42%;同期LazMall占越南总订单的76%,仅次于新加坡。
PART.03泰国领跌,越南逆涨的背后
把总量拆开,各市场的走向差异很大。
举个例子更加直观:一个在泰国做家居用品的卖家发现,过去两个月广告费没少花,转化率一直在掉。他后来才意识到,泰国消费者越来越多地在TikTok上被内容种草后直接下单,货架电商的"搜索-比价-加购"路径被绕开了。泰国是本次下滑最严重的市场,Shopee和Lazada跌幅均超过10%。
而越南正好反过来。Lazada越南站逆势上涨18.5%。越南电商市场仍在高速增长期,据越南工贸部数据,2026年上半年越南B2C电商交易额达139亿美元,同比增长17.9%。越南消费者对货架电商的依赖度仍较高,内容电商的替代效应还没有完全显现。
本土平台的同步降温也说明:流量下滑不是Shopee和Lazada的独有问题,是整个东南亚货架电商面临的共同挑战。
但不同市场的变化速度不同,精明消费者占比最高的菲律宾和印尼,"精准购买"习惯已经形成;占比最低的新加坡,消费者的行为变化才刚刚开始。同一套运营策略在不同市场的效果会越来越分化。
PART.04从给卖家的三个启示
第一,把"访问量"从核心看板里拿掉。
访问量下降不等于生意变差。精明消费者在减少"闲逛"时间的同时,增加了单次消费金额和购买频次。与其盯着大盘流量焦虑,不如看老客复购率、官方店转化率、客单价变化——这三个指标比"今天有多少人访问"重要很多。
第二,把"让人放心"做成核心竞争力。
精明消费者愿意为"官方店"三个字多付钱——因为他们不想为了省几万盾,去赌一个陌生店铺会不会发货。53%的精明消费者更常在官方店下单,47%愿意为保障多付钱。这不是"品牌溢价"四个字能概括的,这是消费者在主动降低决策风险。完善店铺资质、突出售后保障、让消费者"买得安心",比单纯降价更有效。
第三,放弃"一套打法覆盖六国"的幻想。
泰国和越南的流量走势截然相反,菲律宾和新加坡的消费者成熟度差距悬殊。在菲律宾,消费者已经习惯"先验证再下单",官方店资质和评价体系比价格更重要;在新加坡,"全网最低价""亏本冲量"效果有限,消费者要的是品牌感、正品背书、送货快。同一个产品、同一套详情页、同一个定价策略打六国的日子已经结束了。
写在最后
流量连跌四个月,消费者又在购物车前变得越来越"精",其实是在把行业往回拽——拽回产品本身、拽回服务本身、拽回"这单到底值不值"这个最朴素的问题。
现在逛的人少了,认真买的人还在。这批“精明消费者”不是来薅羊毛的,他们愿意为确定性多付钱,愿意为信任买单。
接住这批人,比盯着大盘流量焦虑有用得多。
文章来源:南洋汇优选
 已认证