
TikTok韩国站还没来,竞争已经开始了
引言
2025年6月,TikTok Shop正式进入日本市场。随着日本站逐渐起量,下一个东北亚市场会不会是韩国,也成了跨境圈关注的问题。
今年8月,TK观察曾独家披露,TikTok电商计划进一步拓展韩国、沙特和澳大利亚等市场,预计开放时间为2027年第一季度。消息传出后,韩国站引起了不少卖家的兴趣。虽然具体时间尚未得到官方确认,但对于一直跟着TikTok开拓新市场的中国卖家来说,韩国已经是一个值得提前研究的方向,甚至有人已经提前行动。
此前,TK观察磊哥在文章《TikTok实拍带货的春天要来了》中提到,一位在韩国的华商T总告诉他,团队每天都在把东南亚、日本TikTok以及中国抖音的爆款素材拿到韩国TikTok测试,通过AI换语言、换场景、混剪视频等方式提前养号,为未来的韩国站做准备。
从TikTok这些年的全球扩张来看,韩国算得上一个很难绕开的市场。这里有成熟的消费市场和电商基础,K-Beauty、韩流文化又早已在全球TikTok上积累了大量关注。更何况,TikTok Shop虽然尚未进入韩国本土,却已经帮Medicube、Anua等韩国品牌把商品卖到了美国、日本和东南亚。
不过,TikTok能在海外卖好韩国商品,不代表进入韩国本土后,就能轻松把这门生意做起来。韩国有Coupang、Naver、Olive Young等成熟的零售平台,消费者早就习惯了快速配送、便捷支付和完善的售后服务。TikTok擅长的达人营销和短视频种草,在这里也不是什么新鲜玩法。
那么,如果韩国站如预期开放,TikTok还有多少机会?对于提前关注这个市场的中国卖家来说,又有哪些生意值得准备?
韩国,不缺电商
韩国站尚未开放,但TikTok未来想靠短视频带货迅速打开市场,恐怕没那么容易。韩国本土平台早就在做内容推荐和达人带货,而且相比TikTok,这些平台还掌握着成熟的交易、支付和配送体系。不过,韩国电商平台的强势也有另一面:商家对佣金、广告和平台经营成本的压力越来越敏感,这反而可能给TikTok留下切入的空间。
TK观察了解到,韩国约有5182万人口,2025年人均GDP约3.6万美元,互联网使用率达到95%,全年线上购物交易额超过270万亿韩元。这些数字足以说明韩国市场的吸引力,但TK观察并不想再花大量篇幅讨论市场规模、消费潜力这些宏观问题。对TikTok来说,更现实的是:韩国消费者早就有了习惯的购物平台,商家也有成熟的销售渠道,它还能从哪里争取订单?
据欧睿国际2026年5月发布的韩国零售电商报告,Coupang占据韩国零售电商约28%的市场份额,Naver约为16%。两家平台不仅占据了大量线上订单,也在争夺消费者发现商品的入口。2025年3月,Naver推出独立购物应用Naver Plus Store,利用AI推荐商品,同时设置了短视频发现入口,用户可以通过约30秒的视频了解商品并直接购买,平台还配套当日达、次日达等配送服务。原本擅长搜索购物的Naver,已经把TikTok熟悉的内容推荐玩法搬进了自己的电商体系。
韩国达人带货也有现成的成绩。当地电商服务商Cafe24从2024年开始推出Matchmaking服务,为品牌匹配内容创作者。截至2026年上半年,这项业务累计促成1133次合作,交易额达到191.3亿韩元,再次撮合率达到50.6%。其中,韩国知名YouTube频道Workman与Woongjin Foods合作推广青梅气泡饮,内容发布后,提前准备的1万套商品很快售罄。韩国品牌已经能够通过本土创作者完成销售,也有专门的服务商负责达人匹配和成交转化,TikTok想从这些品牌手中拿到营销预算,至少要证明自己的效果值得商家再投入一笔钱。
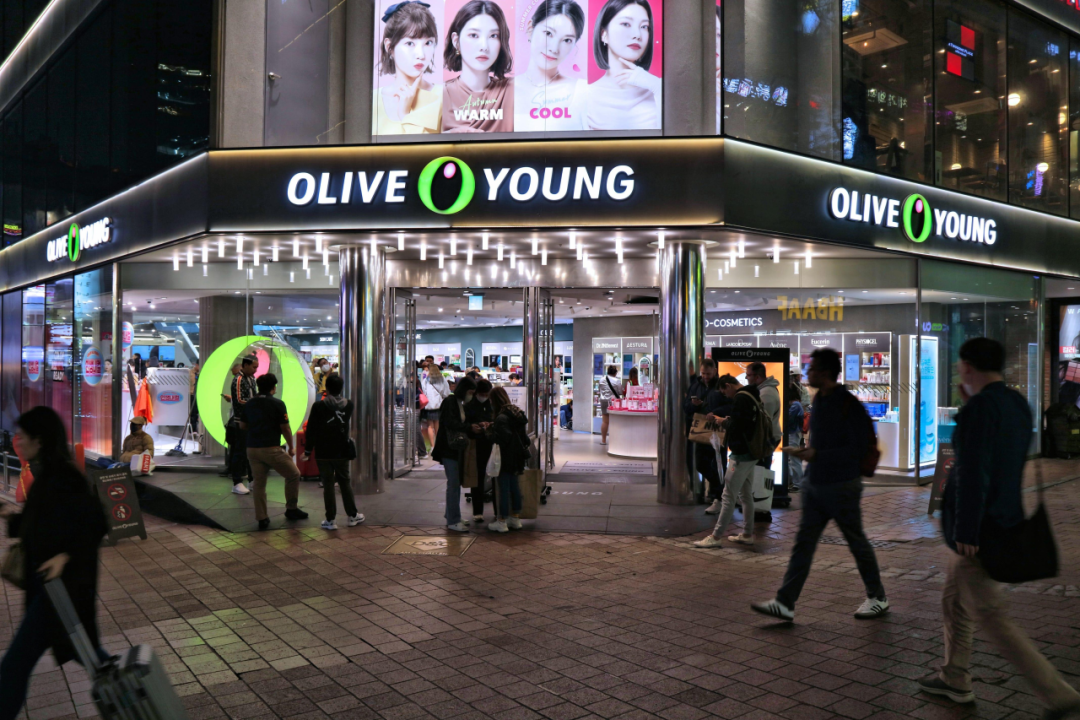
美妆领域的渠道竞争更有代表性。2025年,Olive Young线上线下渠道中,年销售额超过100亿韩元的品牌达到116个,五年前还只有36个,其中6个品牌年销售额超过1000亿韩元。Olive Young不仅经营零售,还通过新品推广、消费者反馈和线下门店参与品牌成长。对于已经进入这些成熟渠道的韩国美妆品牌来说,TikTok究竟能带来多少新增消费者,恐怕比开站初期有多少流量补贴更重要。
但韩国商家并非没有尝试新平台的动力。2026年9月,韩国中小企业中央会公布的一项调查显示,受访中小商家在综合购物平台上的交易成本平均占销售额的20.6%,其中Coupang为22%,Naver为18.8%,统计涉及佣金、广告费等综合经营成本,并非平台统一收取的佣金。韩国电商平台行业协会随后质疑了这种合并计算方式,认为不同性质的费用不应混为一谈。
TK观察觉得,成熟平台的经营成本和商家对渠道的依赖,可能恰恰是TikTok进入韩国的机会。对已经在Coupang、Naver经营多年的商家来说,如果TikTok开站初期提供更有吸引力的费率和流量政策,多一个销售渠道,自然值得尝试。
但韩国商家已经习惯在多个平台经营,对渠道的判断未必只看订单增长,还要看增加这个渠道以后,整体利润有没有提高。TikTok未来也需要通过平台收费、广告等业务实现商业化,商家还可能承担达人佣金、内容制作和投放费用。
如果这些投入只是把原本就在其他渠道购买的消费者吸引过来,平台拿到了GMV,商家却未必多赚多少钱。
还有一个容易被忽略的问题是渠道价格。韩国品牌往往同时经营多个渠道,消费者又可以通过Naver等平台比价。TikTok如果依靠优惠券和达人折扣拉动销量,就可能影响品牌原有渠道的价格体系;如果不给明显优惠,又得说服消费者为什么不去熟悉的平台下单。
对已经拥有稳定渠道的品牌来说,TikTok销量越高,不一定就越高兴,还得看这些订单有没有挤占其他渠道的生意。
因此,新品、独家组合或适合内容展示的差异化商品,可能比直接搬运现有畅销品更适合TikTok。对品牌来说,这些商品既能用来测试TikTok究竟能带来多少新增需求,也能减少与原有渠道的直接价格竞争。
韩国站早期能吸引多少商家入驻,或许并不难看出结果。值得追踪的是,第一批商家试完平台补贴、算完达人佣金和投流成本之后,还有多少愿意继续投入。
韩货,早在TikTok卖爆了
对于尚未正式开放的韩国站来说,TikTok有一个现成的优势:它早就认识一批会用TikTok做生意的韩国品牌,而且其中不少已经在海外取得了相当可观的销售成绩。
以美妆为例,根据Charm.io的数据,2026年第二季度,TikTok Shop美国美妆GMV达到9.8亿美元,同比增长82%。其中,韩国品牌Medicube以6280万美元的季度GMV位居美妆榜首,另一家韩国护肤品牌Dr. Melaxin则以3880万美元排在第二。两家韩国品牌一个季度就在TikTok美区做出了超过1亿美元的销售额。
但这些成绩也容易给人一种错觉,仿佛韩国品牌只要抓住TikTok流量,就能在海外迅速崛起。
TK观察此前采访知美集团创始人华玉锋时,他就专门谈到了Medicube。这位在韩国生活过11年的韩妆老兵认为,大家看到的是Medicube在TikTok美国市场领先的结果,但品牌在布局TikTok之前,已经在美国经营了三四年,积累了一定的渠道基础。对于很多韩国品牌来说,先通过分销、批发和成熟零售渠道建立销售,再利用内容电商扩大市场,本来就是熟悉的经营路径。
Medicube的打法也能说明这一点。它既有多年经营的护肤产品,也有AGE-R系列美容仪,到了TikTok上,又通过PDRN、胶原蛋白等热门成分以及成套护肤组合吸引消费者。Charm.io统计,2026年第二季度美区销售额最高的五款美妆商品中,有三款是护肤套装。相比单独介绍某一种护肤成分,把几件产品组合成一套可以跟着视频完成的护肤流程,显然更适合达人展示,也有利于提高客单价。
这里其实还有一个容易被忽略的现象:在TikTok美区表现最抢眼的韩国美妆品牌,并不完全等同于韩国传统美妆巨头旗下的主力品牌。Medicube、Dr. Melaxin等新锐品牌在TikTok拿到大量订单,但爱茉莉太平洋旗下的雪花秀、兰芝等品牌,同样在韩国本土及海外其他渠道拥有成熟的生意。
这恰恰说明,TikTok上的品牌竞争,未必遵循韩国美妆市场原来的座次。传统大集团花了几十年建立品牌认知、铺设零售渠道,但这些优势不一定能直接换成短视频里的订单。反过来,一些新锐品牌只要产品有足够鲜明的卖点,又能通过达人持续制造购买需求,就有机会在TikTok上与传统大牌争夺消费者。在Olive Young、百货专柜已经分出高下的品牌,到了TikTok,可能还得重新比一场。
这种差异背后,还有K-Beauty在海外形成的消费认知。TK观察磊哥此前与韩妆出海操盘手马超交流时,对方提到,如今的K-Beauty已经逐渐成为一个品类标签。海外消费者会通过原料配方、使用方式、价格定位乃至营销内容,判断一件商品是否属于K-Beauty,即便它并非由韩国企业生产,也可能被纳入这套消费认知。
这意味着,韩国品牌出海并非完全从零开始教育市场。韩剧、K-POP和韩国美妆长期输出的审美与消费习惯,为不少品牌提供了现成的认知基础。再加上产品研发、分销渠道和短视频内容的配合,一款韩国护肤品在美国TikTok走红,也就有了更完整的商业解释。
TikTok也一直在利用韩国品牌的这种优势扩大海外业务。2026年7月,TikTok面向韩国企业推出韩国至日本的跨境业务方案,允许符合条件的商家使用韩国主体开设日本TikTok Shop,并从韩国仓库直接发货。9月,日本站又专门举办韩国美妆主题促销,吸引约50个品牌参与,提供最高20%的平台优惠券及直播限时促销。对于韩国企业来说,TikTok早已成为它们触达海外消费者的重要渠道之一。
但TK观察觉得,TikTok与韩国品牌此前的合作,有一个很重要的前提:双方做的主要是把韩国商品卖到海外。TikTok需要韩国品牌丰富平台货盘,韩国品牌则借助TikTok寻找新的海外消费者,双方的利益相对一致。
韩国本土站如果开放,这种关系就会发生变化。TikTok要争取的不再只是韩国品牌的海外销售业务,还包括它们在韩国本土的商品、达人资源和营销预算。问题在于,这些品牌原本就有自己的销售渠道,不一定需要把已经卖得不错的商品重新放到TikTok上推广。对它们来说,TikTok能否帮助新品打开市场、触达原来接触不到的消费者,可能比复制一款海外爆品的销量更有吸引力。
更何况,这些海外成绩也不能直接拿来预测韩国站。K-Beauty在美国、日本是一种带有文化吸引力的消费标签,回到韩国却只是本土美妆市场的一部分。美国消费者可能因为一条视频第一次认识某个韩国品牌,但韩国消费者早已可以在线下门店、Naver、Olive Young等渠道接触到同样的商品;在海外容易获得关注的成分、护肤方法和产品概念,到了韩国也可能早已普及。
因此,TK观察更想知道的是,韩国站未来真正跑出来的,会不会还是Medicube、Anua这些在海外TikTok卖得很好的品牌,还是一批尚未在韩国传统零售渠道站稳脚跟的新锐品牌?如果后者能够先靠TikTok卖出规模,再反过来进入Olive Young、百货专柜,韩国美妆原有的品牌竞争顺序,就可能被重新打乱。
但TikTok也可能面临一个尴尬的局面:自己捧红了品牌,消费者却跑到其他平台复购。今年6月,TikTok韩国业务负责人在一场行业论坛上就曾提到,有消费者在TikTok看到商品后,最终转到亚马逊购买。未来韩国站如果开放,类似情况也可能发生在Coupang、Naver或Olive Young。对品牌来说,只要多卖了商品,消费者在哪个平台下单未必那么重要;但对想做大韩国本土电商业务的TikTok来说,自己带来的购物需求,最后却被其他平台承接,恐怕就没那么划算了。
中国玩家早已进场
如果把韩国理解成一块等待中国商品进入的新市场,恐怕会低估这里的竞争。韩国消费者早就在买中国货,而且从价格到配送,中国跨境平台已经经营了好几年。
韩国国家数据处公布的数据显示,2026年第二季度,韩国消费者从中国进行的线上海外直购交易额达到1.382万亿韩元,占同期韩国全部海外直购交易额的65.3%。虽然这一数字同比下降了5.7%,但中国依然是韩国消费者最大的海外直购来源地,远超美国和日本。
AliExpress、Temu等平台已经在韩国经营多年,中国商品的价格和供应链优势,早已通过这些渠道进入当地市场。甚至连跨境配送,本土平台也已经替中国卖家做了不少准备。2025年2月,Coupang推出Coupang Global Fulfillment(CGF)服务,中国卖家可以把商品提前送到山东威海的指定仓库,由平台负责仓储、打包、清关、跨境配送,以及韩语客服和退货处理。按照Coupang当时的介绍,商品从中国仓库发出后,可以在数天内送到韩国消费者手里。
这意味着,即便未来TikTok Shop正式进入韩国,中国卖家也很难单靠低价商品和成熟供应链建立优势。
消费者想买便宜的中国商品,已经有AliExpress、Temu;想兼顾配送和售后,也可以在Coupang购买跨境商品。
尤其是那些在多个平台都能搜到的标准化商品,价格早已被反复比较。卖家如果还要额外支付达人佣金、广告和内容制作费用,哪怕TikTok能带来订单,也未必能留下多少利润。
此前,磊哥在TK观察出海圈分享韩国市场的经营思路时,就提过一个挺直接的判断:如果自己下场做韩国站,他可能首先放弃美妆。虽然美妆在TikTok Shop多个市场都是头部品类,韩妆更是全球TikTok上的热门商品,但韩国本身就是韩妆的大本营,中国卖家想进去分一杯羹,面对的是一批从产品研发、品牌到达人资源都已经很成熟的本土企业。如果一定要做美妆,他反而建议考虑没有保质期限制的美妆工具,至少卖不动时,还可以尝试通过Temu等其他渠道清理库存。
至于怎么选品,磊哥的思路是先去Coupang、Naver Shopping和AliExpress看看韩国消费者正在买什么,再去日本TikTok找同类商品有没有已经跑出来的视频。有市场需求的产品,再配上被验证过的内容形式,成功的机会才可能更大。客单价可以先考虑10—30美元,太便宜的商品很难吸引达人合作,太贵的商品寄样成本又高。具体品类上,他更看好塑身女装、运动女装和3C电子产品,对竞争激烈的常规时尚女装则不太建议轻易入场。保健品也可以关注,但相关资质和合规问题必须提前解决。
另外,磊哥还特别提醒过,新站初期靠自然流量出单,未必就是好事。一开始市场缺品、竞争少,可能不需要多少投流就有订单,但现在TikTok的商品和视频数据都很透明,哪款商品卖得好,竞争对手很快就能发现。等你卖了一个月,觉得这款商品有机会,准备大批备货时,别人可能已经在价格、达人合作上超过你,原来的订单也就没了。尤其是那些没有明显差异化的商品,第一波自然流量来得快,消失得也可能很快。
韩国市场对商品的要求,也不能简单照搬美国和东南亚。韩国对适用的电器、儿童用品等产品实行KC认证等安全监管,部分功能性化妆品还涉及韩国食品医药品安全处(MFDS)的评估或申报要求。不同商品的认证责任和销售条件并不一样,跨境直邮、一般贸易进口以及本地备货,也可能涉及不同的合规和履约安排。TikTok正式开放后,如果允许中国跨境卖家入驻,商家仍需要根据平台实际采用的经营模式重新计算成本。
但中国卖家未必都要自己开店,才能参与韩国站的生意。韩国有成熟的本土品牌和渠道,中国则拥有庞大的消费品制造能力。对于已经掌握韩国客户资源的中国工厂来说,为当地品牌开发新品、提供小批量柔性生产,或许比从零建立一个面向韩国消费者的品牌更容易起步。随着TikTok Shop进入韩国,原本依靠Coupang、Naver销售的商家如果开始增加内容电商业务,也可能进一步产生商品开发、短视频制作、达人合作等服务需求。
不过,韩国品牌增加TikTok这个销售渠道,并不意味着中国工厂就能获得更多订单。如果平台只是把Coupang、Naver原有的销量转移过来,品牌整体的采购需求未必增加。
即使韩国站真的带来了新增订单,自己开店和给韩国品牌供货,最后赚到的钱也可能完全不同。前者有机会掌握商品定价、积累品牌认知,但获客、履约和售后成本都要自己承担;后者可以利用韩国品牌已有的销售渠道,减少直接面向消费者的经营投入,却未必能够分享到商品卖爆后的主要利润。哪怕一款商品在TikTok卖出了几十万单,工厂拿到的可能仍然只是原先谈好的供货价格,品牌溢价和消费者关系更多留在韩国合作方手里。
磊哥此前在TK观察出海圈还提到过,TikTok Shop每开一个新市场,第一波通常都会有标品补位和内容红利,但能从第一轮竞争做到第二轮、第三轮的卖家,往往需要尽快与其他角色深度绑定,或者自己同时具备多种能力。放在韩国也是一样,工厂有货源,不代表找得到合适的当地达人;运营团队会做内容,也未必能保证商品供应和及时补货。等第一批卖家涌进来,商品和视频越来越多,单靠一个爆款或者一段时间的自然流量,恐怕很难一直做下去。
眼下,韩国站的商家准入、跨境履约和平台收费等规则仍未公布,中国主体能否直接入驻、哪些类目优先开放,都还需要等待官方进一步确认。因此,磊哥提出的这些选品和经营思路,更适合作为卖家提前研究市场的参考,而不是已经确定的韩国站操作方案。
中国商品早已进入韩国,韩国品牌也早已熟悉TikTok。对于准备研究韩国站的中国卖家来说,提前看商品、看渠道、看内容当然有必要,但现在就照搬其他市场的爆款、大批备货,未免太着急了。尤其是那些准备靠第一波自然流量起量的商家,等韩国站真正开放,可能很快就会发现,自己盯上的机会,同行也早已盯上了。
文章来源:TK观察
 已认证