
巨头押注、海外卖爆,亿级大卖却撑不住了
“风口之上急刹车”
作者 | 酸条
图源 | pexels
一边是全球泳池机器人赛道的火热爆发,一边是破产重整申请与无法访问的海外官网。
一家集结了微软、小米、大疆豪华团队,曾获科沃斯重金押注的中国黑马品牌,在海外卖爆近一个亿的同时,悄然滑向了破产悬崖。
产品卖出去了,资本也进来了,钱究竟去哪了?
01
从出海黑马到预重整
智橙动力的起点,堪称硬件创业的标准“豪华样板”。
公司成立于2021年,创始人浦汉来深耕小米生态链多年,核心团队集结了来自微软、小米、大疆等科技巨头的技术精英。
光环加持下,资本迅速涌入。从创立之初,智橙动力就接连拿下四轮融资,投资机构中不乏清水湾基金、知行一号基金等知名资本。2025年1月,国内扫地机器人龙头科沃斯入局,注入数千万元战略资金。资本的频频下注,让智橙动力一跃成为出海机器人领域的风口明星。
图源:PR Newswire
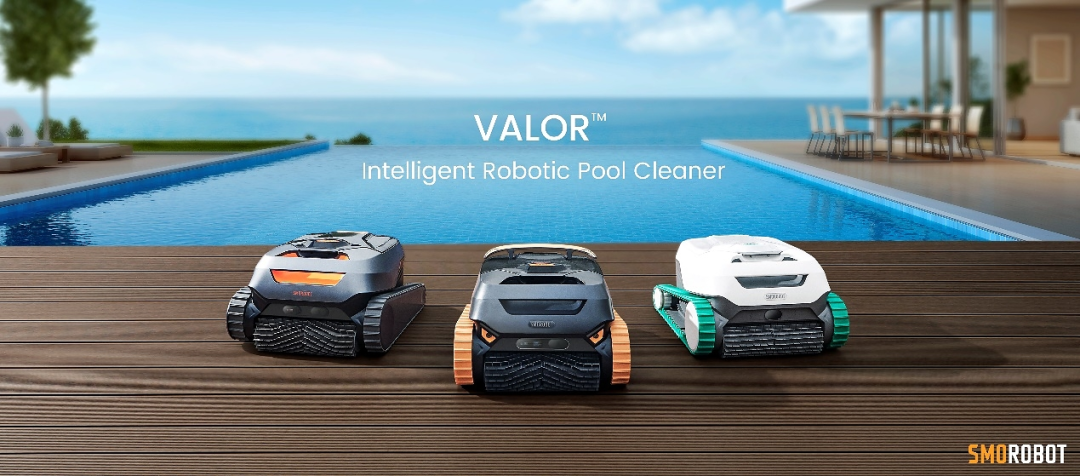
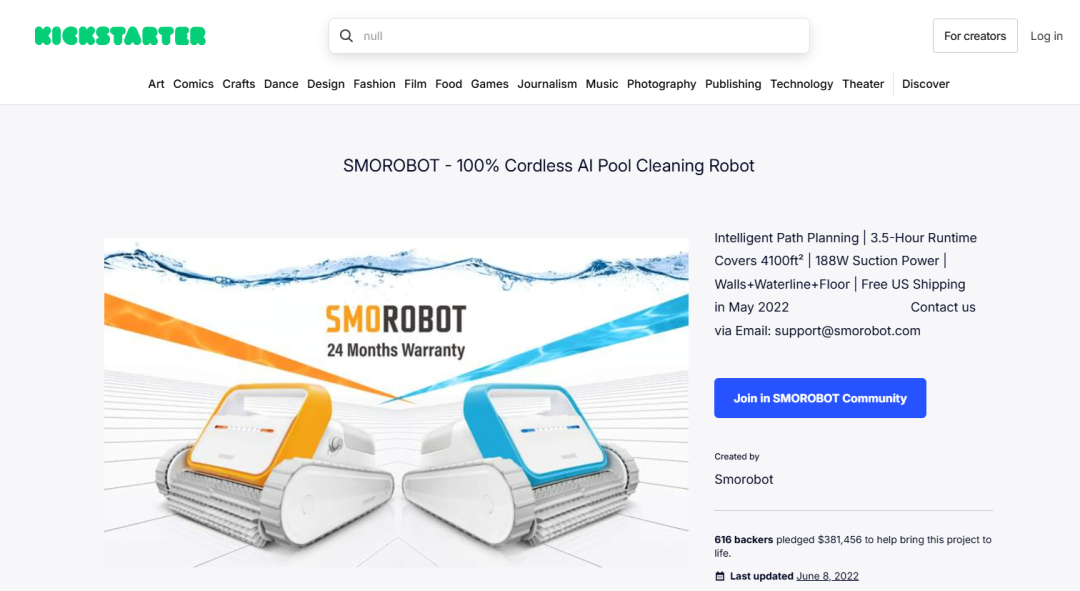
在资本杠杆与海外渠道的推动下,智橙动力凭借旗下的SMOROBOT品牌迅速打开欧美中高端市场。其主打的Tank系列在海外众筹平台Kickstarter上筹得38.15万美元,超额完成目标38倍;产品在亚马逊机器人类目一度冲上前三名,覆盖300至1500美元的主流价格段,全球累计销售额逼近亿元大关。
图源:Kickstarter
换言之,智橙动力并非一家没有市场的公司。它已经完成了消费硬件创业最难的第一步:做出产品、打进欧美、获得消费者认可,并建立起一定品牌声量。
但卖出去,只是生意的开始。
与普通小家电不同,泳池机器人长期在水下工作,一旦出现故障,消费者很难直接寄回国内处理。为了打通售后难题、提升海外品牌黏性,智橙动力做了一项重资产决策:在美国和欧洲建立本土检修服务中心。
这套体系固然提高了品牌竞争力,却也意味着海外备件、维修人员和仓储成本需要长期持续投入。然而,这条看似美好的服务护城河,也让运营成本急剧变重,并为后续的现金流危机埋下隐患。
2026年,这种压力开始集中暴露。从5月起,公司多次被法院列为被执行人,涉案金额从数百元到3万余元不等,多起案件甚至因“暂无可供执行财产”而被终结执行程序。此前,公司还曾将两项泳池清洁机器人专利质押给银行。
到了9月7日,一名债权人正式向法院申请对智橙动力进行破产重整;9月15日,智橙动力主动提交破产审查申请。尽管公司在9月22日发布声明澄清,称申请的是“预重整”而非破产清算,旨在通过债务重组实现主动自救,且公司目前照常存续、正常经营。但这一纸声明,已无可辩驳地宣告了这匹出海黑马资金链彻底断裂的残酷事实。
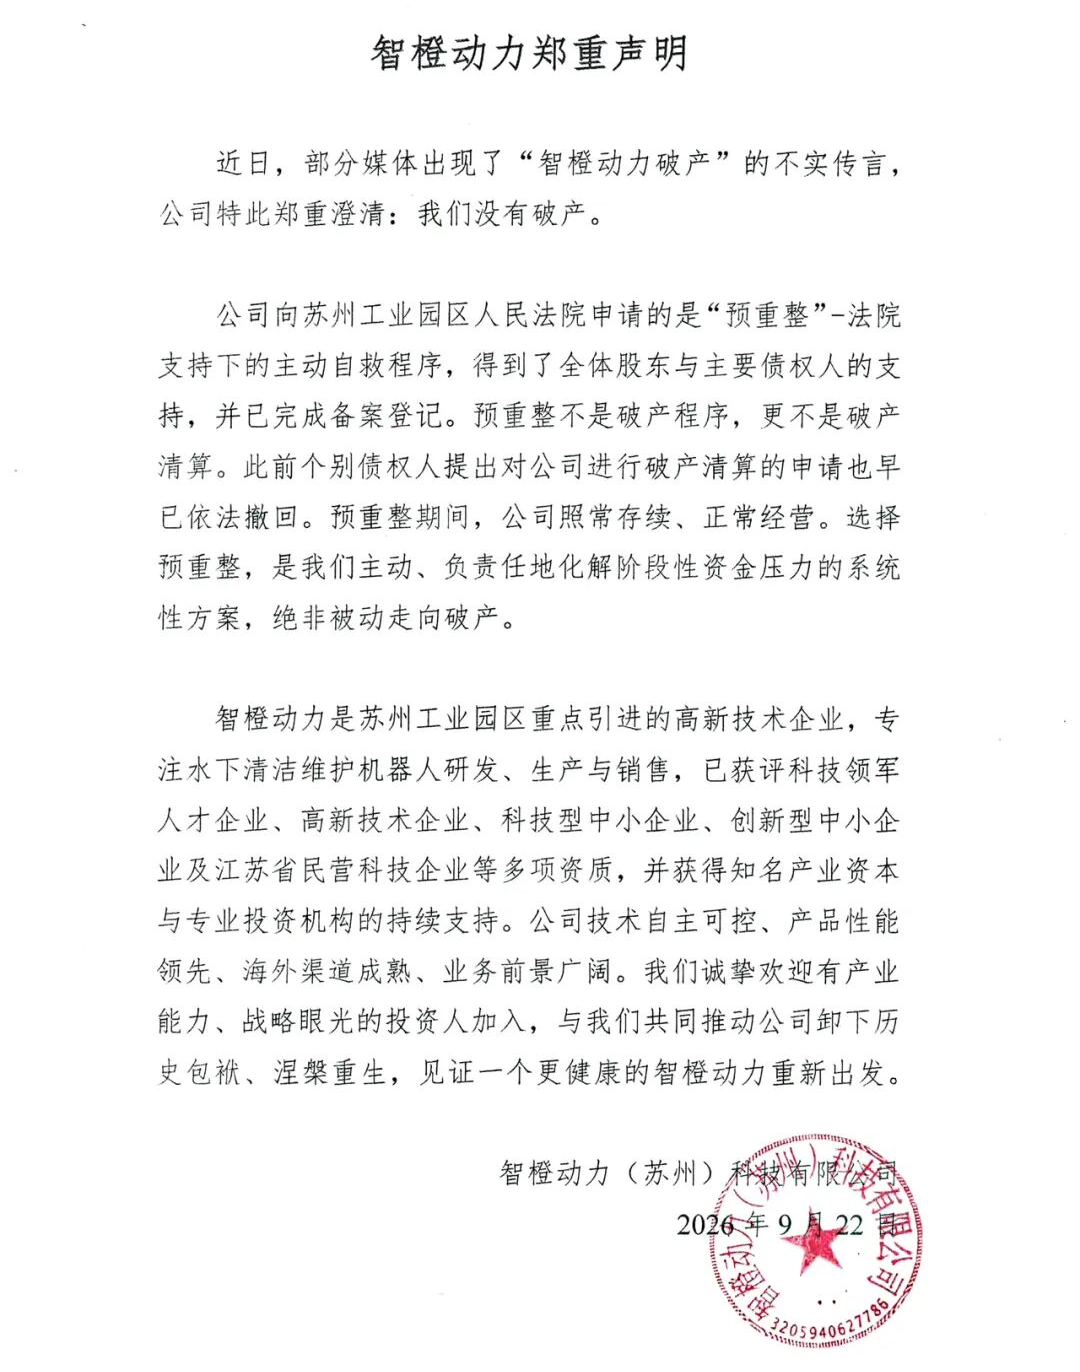
图源:江南工具电器纵横
而眼下,SMOROBOT海外官网已无法正常访问。曾经风光无限的明星企业,正面临生死存亡的关键抉择。
图源:SMOROBOT
02
卖得越多越缺钱
智橙动力的问题,并非产品完全卖不动。真正的问题在于:卖得越多,现金流失血越快。
最直接的出血口,来自产品可靠性的突然失守。泳池机器人长期置于高盐高氯的水下恶劣环境,对密封与稳定性要求极其苛刻。主力机型 Tank C1 上市后,海外消费者集中反馈水箱误报、频繁停机及APP异常。
水下设备的跨国维修成本本就极高,智橙动力为树立口碑,又在海外建立本土检修站,但在居高不下的故障率面前,这套重资产体系非但没有成为护城河,反而随着退换货、人工拆修和仓储物流成本不断堆叠,沦为吞噬利润的黑洞。
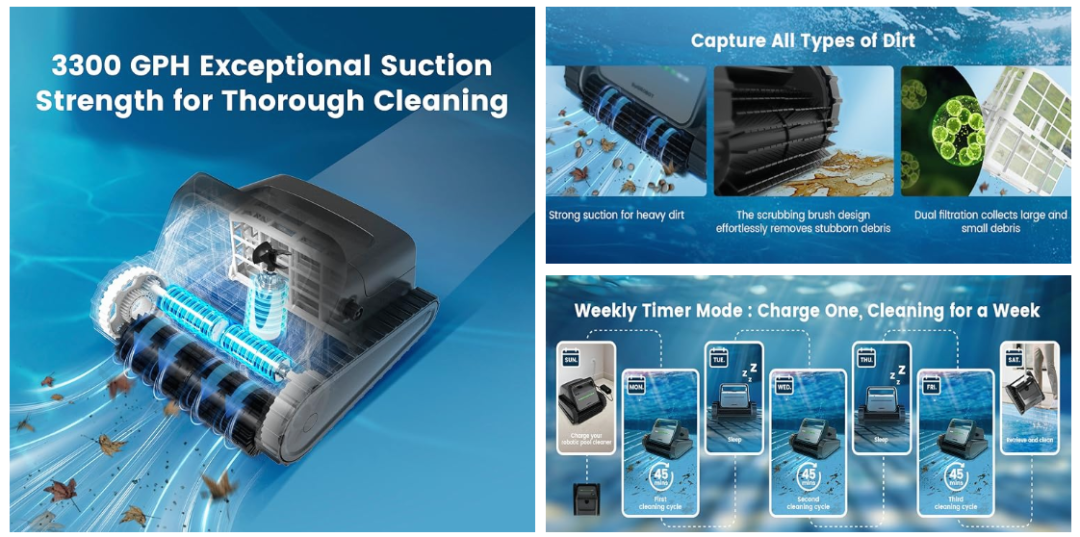
图源:SMOROBOT
售后黑洞尚未填平,渠道结构的错配又进一步绞紧资金链。全球泳池机器人线下专业渠道占据约64%的销售份额,欧美超过十万家本地专业泳池渠道掌控着真正的销量命脉。智橙动力虽然依靠众筹和亚马逊制造了极高声量,但想要批量出货,仍必须依赖线下。
然而,线下渠道账期长达18个月,远超跨境电商30至90天的回款周期。对缺乏深厚资金垫底的初创企业而言,长达一年半的垫资周期足以瞬间抽干供应链。
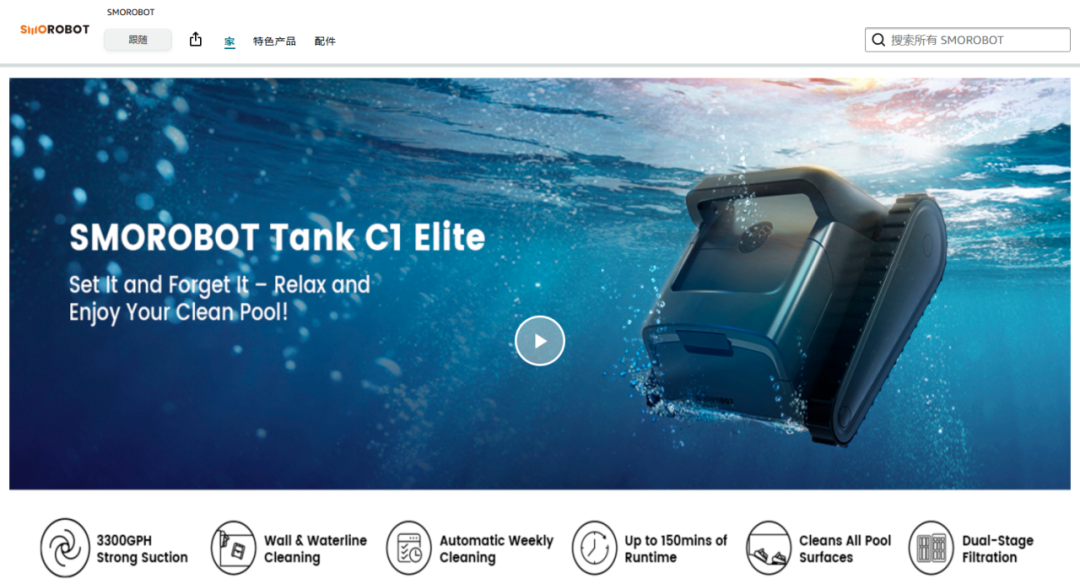
图源:Amazon
更致命的是季节性现金流错配。每年5至8月是欧美销售旺季,企业需在年初提前砸钱备货入库,而回款却要在旺季过后滞后收回,海外仓储和售后成本却全年持续发生。到了9月旺季结束,供应商账期集中到期,未售库存贬值;销量越大,提前垫付的备货资金越庞大,资金缺口反而呈指数级放大。
与此同时,智橙还陷入中端定位的“夹心”死局。其主打千元级中端市场,向上缺乏品牌溢价,难以打穿星迈创新(Beatbot)在3000美元以上占有率超90%的绝对壁垒;向下又无法在供应链上对抗代工厂百元级的成本优势。有限的规模,根本无法摊薄高昂的研发与海外运营成本。
归根结底,众筹的成功和类目排名,终究不等于用户复购率与健康的经营现金流。在四轮融资加科沃斯注资的背景下,资本输血的速度,终究没能赶上经营失血的速度。
03
高增长赛道里的淘汰赛
智橙动力的困境,并不意味着泳池机器人是一个没有前景的赛道。相反,市场仍在增长。
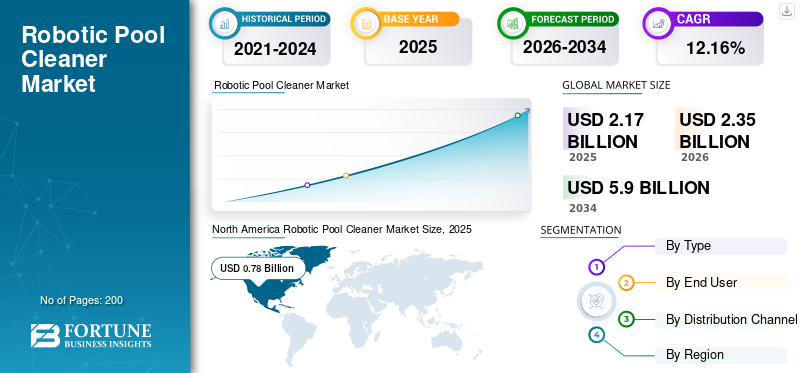
全球泳池保有量约1940万个,其中美国拥有约1070万个,住宅游泳池超过1040万个。Fortune Business Insights数据显示,2024年全球泳池清洁机器人市场规模为21.7亿美元,预计2026年将达到23.5亿美元,到2034年进一步增长至59亿美元,北美地区占据市场主导地位。随着欧美家庭泳池智能化程度提升,以及无缆产品不断成熟,市场仍具备增长空间。
图源:Fortune Business Insights
但增长空间并不意味着人人有份。传统巨头Maytronics和Fluidra分别以34.8%和18.5%的份额,牢牢把持全球近半数市场。尽管在无缆细分赛道上,中国企业占据了前五席,但中国品牌之间的竞争,本质上已演变为对存量市场的残酷挤压。
在这场洗牌中,能活下来的玩家,无一不将生存策略做到极致。比如元鼎智能(Aiper)选择与全球泳池巨头Fluidra深度绑定,借助产业资本直接杀入全球线下渠道。其品牌Aiper在亚马逊泳池清洁机器人类目份额超过35%,连续三年位居第一。
图源:Aiper
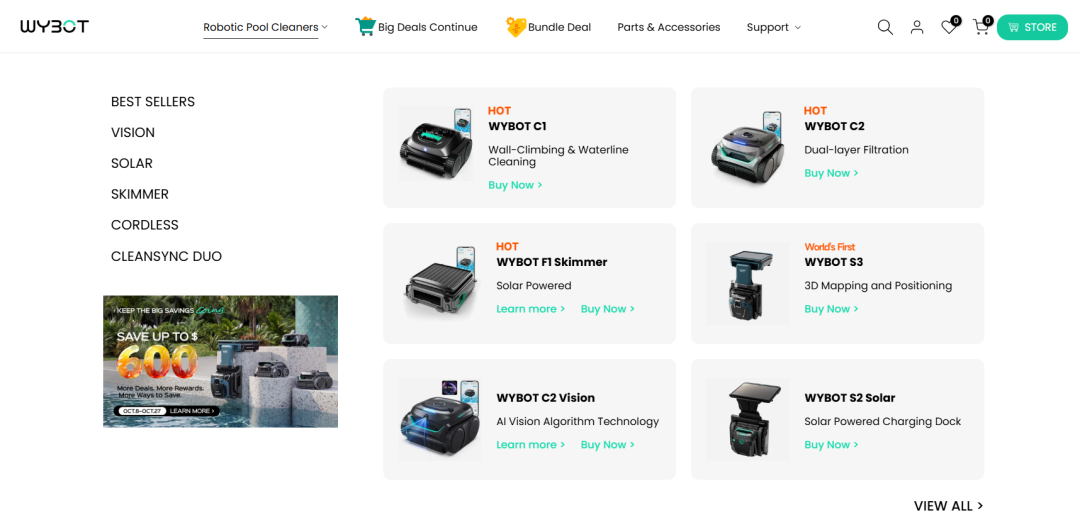
望圆科技则积极推进品控转型与品牌化,从ODM向OBM转型,自有品牌收入占比从6%大幅提升至72.4%,2025年实现营收8.12亿元,毛利率高达62.9%,产品行销全球60个国家和地区,并二度递表港交所冲刺IPO。
图源:WYBOT
而星迈创新凭借退货率仅3%的极高品控和超高端定位,一举拿下北美3000美元以上线上市场90%的份额,直接避开了价格战的泥潭。
路线不同,但逻辑相同:要么做大规模,要么做高价值。
但无论走哪条路,真正决定生死的,都不是表面的声势。技术故事、众筹声量和资本背书,在残酷的供应链和财务规律面前脆弱不堪。智橙动力能否通过预重整渡过难关尚不确定,但它给所有出海硬件玩家敲响了警钟:在硬件出海的下半场,卖得好不等于活得好。
没有现金流、渠道和品控托底的热销,说到底,只是一场看起来热闹的倒计时。
文章来源:出海网跨境电商
 已认证