
一只保温杯漂洋过海后,价格翻了三十倍
“
全球每三只保温杯,就有一只产自浙江永康。但杯子上印的,大多是别人的logo
2023年11月,一段TikTok视频在北美炸了锅。
一位女车主拍下自己烧毁的汽车残骸,车身焦黑变形,但杯架里那只Stanley保温杯完好无损,杯里的冰块甚至没有融化。视频播放量数以亿计,Stanley官方亲自下场送出新杯。一只售价五十美元的保温杯,正式晋升为美国年轻人的社交货币。
但很少有人注意到另一面:全球每三只保温杯,就有一只产自浙江永康。中国每年生产八亿只保温杯,六成以上贴着别人的标出口。出厂价三十块人民币,贴上Stanley的logo,零售价三十美元。
三十块到三十美元,中间隔着一道三十倍的鸿沟。
直到一家深圳公司决定——不贴别人的标了。
1 RISE 逆袭
保温杯出海,听上去不是个性感的赛道。
中国工厂做了几十年杯壶生意,比拼的无非是保温时长、材质和价格。这三个维度比到最后,就剩价格战。大家在同一条窄道上卷,卷到利润薄如蝉翼。
深圳头蛋科技旗下的Meoky,2022年正式推出品牌出海,走了一条不太一样的路。
它做的第一个判断切中了要害:欧美人几乎不喝热水。
这听起来像常识,但中国保温杯企业出海时,绝大多数还在“保温”这件事上死磕。Meoky反过来,主攻24小时保冷的大容量车载杯——三层硅胶密封、适配欧美主流车型杯架、防漏防洒。“保温杯里泡枸杞”那套审美,在这条产品线上彻底没影了。
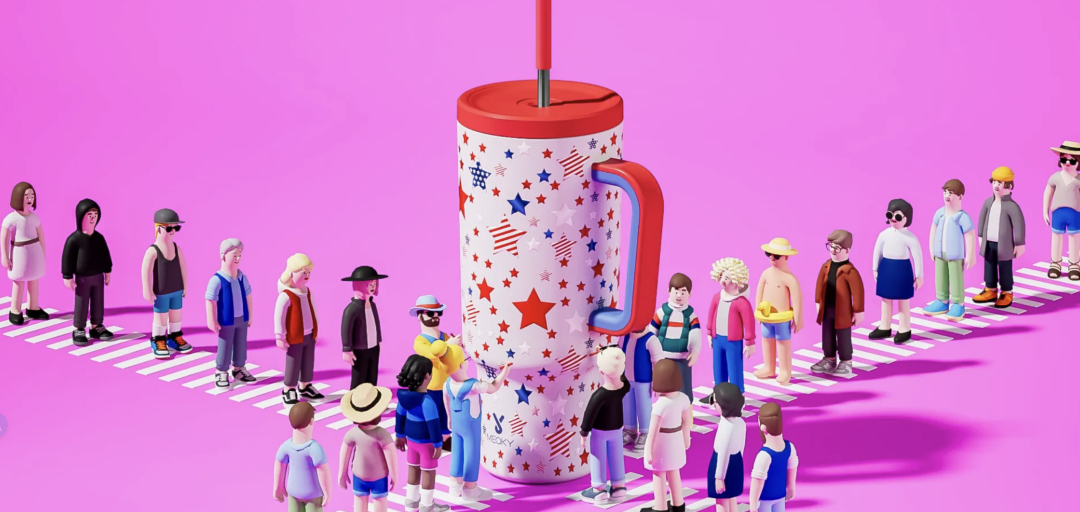
功能做到位之后,Meoky干了一件让传统杯壶行业看不太懂的事:把保温杯当成潮玩来卖。
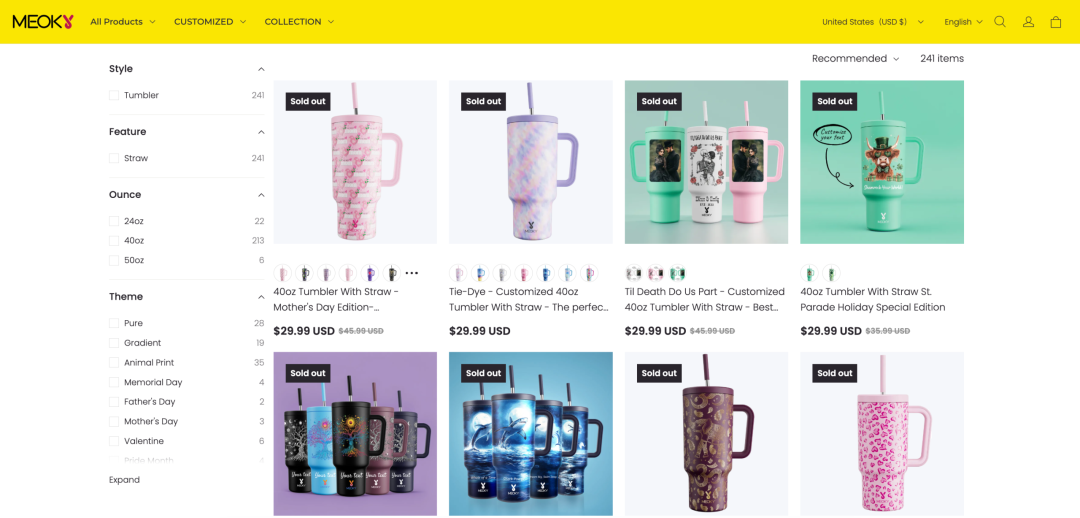
万圣节出南瓜杯,圣诞节出彩虹杯,日常迭代渐变配色,甚至搞起了盲盒彩蛋杯——上新节奏堪比快时尚。一款夜光海洋杯在TikTok Shop上累计卖出6.6万只,盲盒套装也卖了6.2万只。保温杯这个品类,原本在货架上按“功能+价格”排序,Meoky把排序规则改成了颜值、惊喜感和社交分享欲。
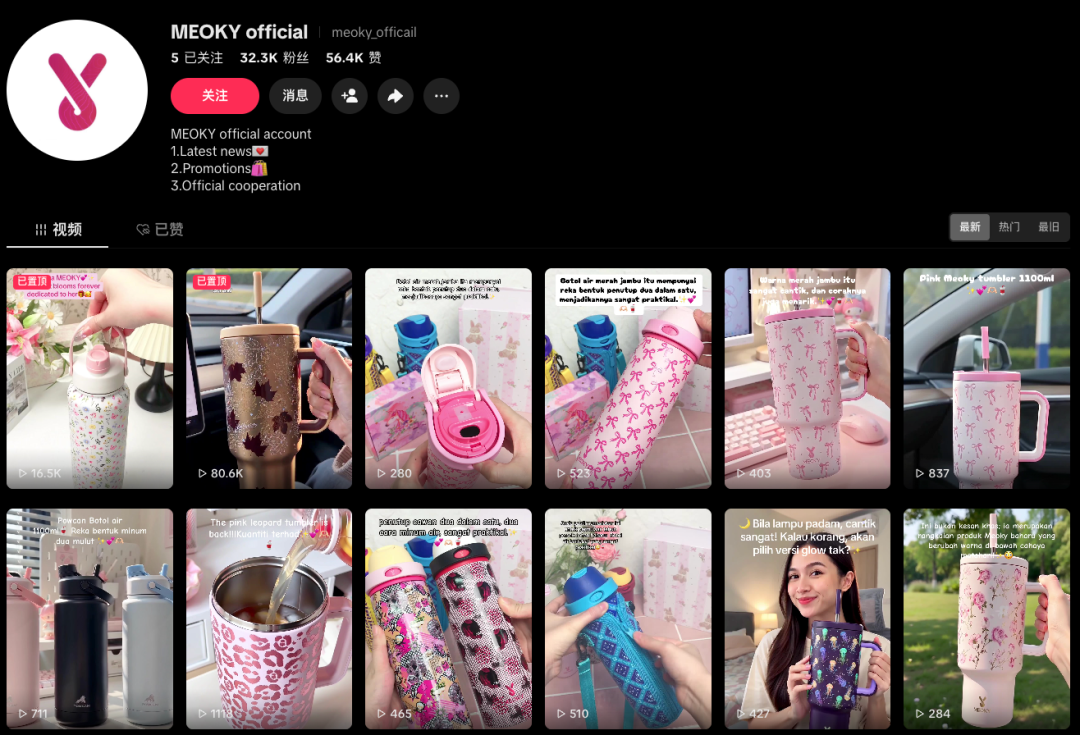
营销端的打法同样反常规。Meoky没砸钱签头部网红,而是搭了一个四万多人的中小KOC达人矩阵。团队把拍摄脚本和场景模板全部模块化,达人拿到手就能照着拍,几乎零学习成本。据公开信息,达人渠道贡献了品牌50%以上的销量。
Meoky的TikTok业务负责人郑浩勇在公开分享中说过:
“TikTok电商的核心,80%靠选品,20%靠内容放大价值。”
这话朴素,但指向了一个本质差异:货架电商是“用户搜索、比价、下单”,产品在已有的需求池里被挑选;内容电商是“用内容创造需求”,产品需要在三秒钟内抓住一个正在刷视频的人。这意味着产品必须自带“可拍性”。一只纯色不锈钢杯很难做到这一点,但一只在黑暗中发光的海洋主题杯可以。
海外媒体Her Campus做过一次对比测评:把Stanley和Meoky的吸管都拔掉,Meoky滴水不漏,Stanley却开始渗水。亚马逊上有买家干脆留了一句:“I love this cup more than my Stanley.”
起步阶段的日子并不好过。2022年最早布局TikTok英国站,当时英国人还没养成边刷短视频边下单的习惯,一条视频播放量破万,订单可能还是个位数,团队连亏了好几个月。但正是这段试错,让他们磨出了一套适配TikTok生态的方法论。三个月后,Meoky冲上TikTok Shop英国水杯类目第一。
这套模型随后被复制到美国、墨西哥、巴西、日本,多国长期占据杯壶类目榜首。
看一组数据就够了:2023年黑五大促单月突破15万单;2024年全年销量突破140万只,GMV超过2亿元人民币;到2025年,年销突破200万只。
从一个深圳厨房用品公司的内部项目,到海外多个市场的品类冠军,Meoky用了大约三年。
2GAP 鸿沟
Meoky的故事之所以值得写,不仅因为它跑出来了,更因为它身后站着一整条沉默的产业链。
中国是全球最大的保温杯生产国,浙江永康、武义、广东揭阳,三大产业集群撑起全球供应的半壁江山。2026年一季度,海关总署在国新办发布会上公布了一组数字:中国保温杯出口额突破50亿元人民币,同比暴涨超过80%,创历史同期最高。
产能从来不是问题。问题是这些产能换回了多少利润。
业内长期流传一个算法:中国工厂出厂价30元的保温杯,贴上海外品牌的标后零售30美元。中间那近七倍的汇率差加上品牌溢价,绝大部分利润都被品牌方和渠道商拿走。工厂忙活一整年,赚的是最辛苦的那一截。
这不是个别现象。这是整个产业带的日常。
拿“杯壶第一股”哈尔斯来说。它是Yeti、Stanley等品牌背后的主要代工厂之一,2024年上半年境外营收达到11.96亿元,占总营收85.91%,同比增长54.53%。数字看着风光。
但拆开结构就知道代价:OEM代工占比约75%,自有品牌只占四分之一。代工增速远高于品牌——越忙,越依赖别人。
到2026年上半年,局面进一步恶化。哈尔斯出现增收不增利,毛利率下滑2.6个百分点,降至25.89%。泰国工厂还在爬坡期,半年亏了3400多万。
更棘手的是客户端的变化。Yeti从2023年起就把饮具产能往中国外迁,预计到2025年底,其80%的美国产能将位于中国以外。利润不归你就算了,订单也未必一直是你的。
另一个更刺痛的案例是嘉益股份。它靠给Stanley代工Quencher系列,2022年一度超越哈尔斯成为PMI的第一大供应商。可客大欺店的逻辑从不失效——2026年上半年,嘉益营收下降约25%,下游客户缩减采购,供应商几乎没有还手余地。
哈尔斯显然也嗅到了危险。2026年,它完成了对瑞士百年品牌SIGG的收购,试图从“替别人造杯子”转向“卖自己的品牌和生活方式”。
这条路能不能走通,还需要时间验证。但代工的天花板,已经肉眼可见。
3GATEWAY 门
代工是旧世界的主旋律,内容电商正在撬开一扇新的门。
TikTok Shop自身的增长曲线足够陡峭。据Momentum Works的报告,2026年上半年TikTok Shop全球GMV达到503亿美元,同比增长92%。6月份,平台一口气新开了波兰、荷兰、比利时、奥地利等8个欧洲站点,欧洲本地站总数达到14个。
与此同时,TikTok上的“中式生活”话题播放量已经破亿。“喝热水”从中国人的养生习惯,正在变成一种文化输出——连带着保温杯的出口一起往上走。
对中国工厂来说,过去要经过展会、外贸公司、海外流通商等五六个环节才能触达消费者的链路,现在可以被大幅压缩。设计产品,拍短视频,发到平台——理论上,就能直面全球买家。
Meoky的路径就是这么走通的。
但这扇门通向的并不是坦途。
知乎上有一篇帖子引起过广泛讨论:“90%的中国卖家在TikTok Shop不赚钱。”具体比例是否精确不好说,但它戳中了一个真实的行业现状——内容电商的门槛看似低,真正赚到钱的是少数。
选品能力、内容能力、达人运营能力、供应链响应速度,每一项都是硬性筛选条件。Meoky啃下了英国市场三个月的亏损期,磨出了标准化的达人合作流程。大多数跟风入局的卖家,可能连第一个月都熬不过去。
外部环境也在变得更加复杂。2025年6月,美国对钢铝产品加征50%关税,保温杯属于受波及品类。哈尔斯2026年上半年增收不增利,关税是原因之一。Meoky的主力市场在北美,压力同样存在。
Meoky自身也有短板。Trustpilot上出现过定制杯不到货、客服邮件石沉大海的差评。2023年黑五爆单后,也因订单激增导致发货延迟,店铺评分一度下滑。
品牌做起来快,立住不倒,要难得多。
永康的工厂主们从来不缺生产线。他们缺的,是让地球另一端的消费者记住自己名字的能力。
过去几十年,他们生产了全球六成的保温杯,但大多数杯子上印的都是别人的logo。TikTok打开了一扇门,Meoky先走了过去。门后面是关税、售后、品牌沉淀和客户忠诚度——每一项都够写另一篇文章。
不过至少,“出厂价三十块”的故事,有了一个不一样的续集。
文章来源:先知跨境
 已认证