
TikTok正变得很像“亚马逊”,开始在欧洲和拉美赚大钱
就在上周末的深夜,一位在深圳做跨境的老板发来消息,问怎么看TikTok英国站的财报。他做美区一年多,今年把团队大部分的精力都挪去了德国和墨西哥。
在聊天中,他谈到最近的工作是这么说的:“赚钱是赚到了,但现在的规矩也是越来越多,感觉变得和亚马逊似的。”
聊完之后,我先去看了看TikTok英国站的财报,也询问了一圈转战欧洲和拉美的老板。
最终,我发现情况确实如他所说——TikTok在欧洲和拉美真的开始赚钱了,但是赚钱的同时,平台的政策密度也是前所未有,规矩越来越多,让人感觉逐渐向着亚马逊靠拢。
1
一份迟到的盈利财报
听了深圳老板的消息,我立刻去查了下TikTok相关的公开资料。
根据信息,TikTok英国公司及其合并子公司,业务版图横跨欧洲、拉美和南非三大市场。在2025年,这家公司实现收入91亿美元,折合人民币约600多亿,同比增长45.7%,净利润7.03亿美元,这是成立以来第一次跨过盈亏线。
我们回看刚开始的时候,在2023年,TikTok在这三大市场里亏掉了13.6亿美元,到了2024年时,亏损收窄到6.57亿美元,但依然在烧钱,一直到2025年,账面才真正扭转。
当然,这个数字里头是要打个折扣的,在7.03亿美元的净利润里,包含过去亏损带来的税务抵免。刨掉这部分影响,实际经营利润大约4.52亿美元,税前利润在2.8亿美元上下。含金量没那么夸张,但确实代表着主营业务自己能造血了。
看到这里,肯定有人想问,亏损扭转靠的是什么?
靠的是流量增长和公司本身的支出收缩。
截至2026年6月,TikTok Shop已经覆盖了10个欧洲国家,光是法国、德国、意大利、西班牙和爱尔兰五个市场,入驻企业就超过了十万家。
2025年8月到2026年2月之间,这些站点的日均GMV一直保持着三位数的增长。用户刷到一条种草视频可以直接跳转下单,达人带货拿到佣金继续生产内容,这导致流量在平台内部成为闭环,变现效率一路抬升。
与此同时,2025年TikTok的营销和管理费用同比增长为40.4%,已经低于其45.7%的收入增速,员工规模也从将近8000人精简到6842人。
一边把盘子做大,一边把自身变得简洁,账就是这么被平的。
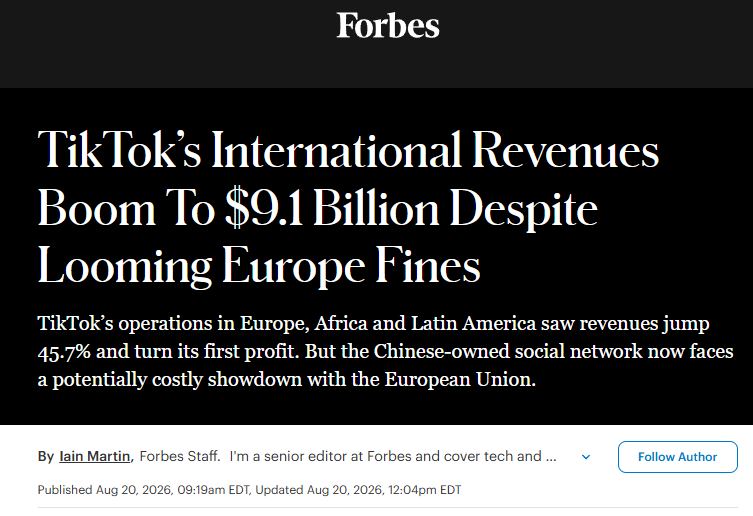
图片来源于Forbes
2
欧洲盘子小,但每一单都贵
在聊欧洲之前,需要先给卖家泼一盆冷水,因为体量真的不大。
2025年德国站全年GMV 2.51亿美元,法国1.62亿,西班牙1.46亿,意大利1.09亿。四国摞在一起,凑不出印尼一个站的零头。
但做过电商的人都明白,看市场不能只盯规模,得看“质量”。
欧盟27国的人均GDP平均在3.85万欧元左右,德英法三巨头更是徘徊在5万美元上下,这可是全世界钱包最充实的一批消费者。
根据Forrester的预测,欧洲五大电商市场的零售额未来五年将以年均7.8%的速度扩张,从3890亿欧元一路走向5650亿欧元。
而且流量也不是问题,TikTok在欧盟坐拥1.59亿的月活,德法意三国用户占六成以上,人均每天刷超过90分钟。也就是说,平台并不缺用户,缺的反而是货。
而欧洲最特别的地方就在于,它的入驻门槛高得离谱,高到变成了护城河。
VAT税号、GPSR、EPR、能效贴标、本地仓发货……这一整套合规组合拳下来,能把绝大多数想赚快钱的卖家直接劝退。留下来的那批人,反而会发现市场内彼此没那么卷,因为能站上牌桌,本身就已经强过很多卖家了。
此外,估计很多人并不知道,平台目前接受有亚马逊、eBay、Wayfair运营背景的商家入驻,美区跨境店符合条件甚至可以后台一键开通欧盟,TikTok正在主动从亚马逊那边挖人。
而且欧洲还有个省钱的优势,就是内容可以复用。
美区验证过的爆款带货视频,用AI翻译成德语法语,直接投放到欧盟四国,跑得通的模型拿来二次复用,能比从零起步省事多了。
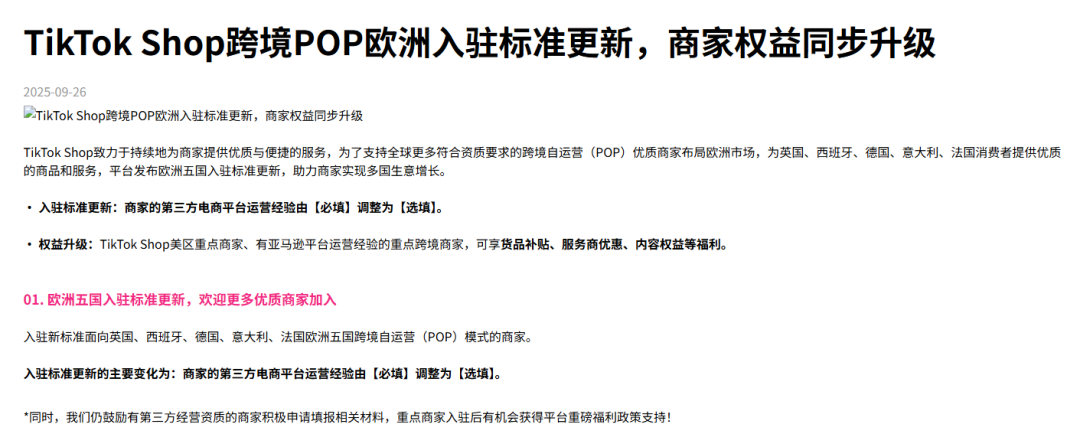
图片来源于TikTok
3
拉美有整个行业里最快的增速
如果说欧洲是“小而贵”,那拉美就是另一个极端,增速极快。
我们先看一组数据:TikTok在拉美19国的月活已经突破2.5亿,35岁以下用户占比超过八成;墨西哥站2026年一季度成交额同比增长4107%;巴西站上线头三个月,GMV涨了25倍;2026年上半年,巴西光女装一个类目就做出2.59亿美元,美妆1.94亿。
两个品类吃下当地市场的半壁江山,这个堪称恐怖的增长速度,惊掉了所有人的下巴,并且平台的决策也非常的坚决。
TikTok宣布在巴西塞阿拉州砸下约91亿美元建设数据中心,这是拉美第一个数据中心。
不过,两个主要市场的玩法截然不同。墨西哥走的是“美通墨”,通过美国仓直发墨西哥,佣金6%起步,60天免佣期,单个主体最多开5家店,入场难度被降得很低。
巴西则完全不同,必须注册本地公司(CNPJ)、接入Pix支付、本地仓发货。门槛高得像五年前的亚马逊,但也正因为如此,它是全球少有的还没被中国卖家充分渗透的大市场。
然而,得泼的冷水是,拉美的钱并没有那么好赚。
清关慢、物流丢件、退货难、支付依赖分期,四大痛点全都有。因此,想在拉美做生意的卖家,客单价建议压在10到30美元区间,大件和高客单的电子产品慎入。这个市场奖励的是能蹲下来仔细深耕两三年的人,想捞一票就走的很大概率会栽跟头。
顺带一提,现在拉美的官方活跃公会只有50家上下,相比起美区的MCN都在卷TOP10榜单,拉美却连卷都没开始卷,简直就像是东南亚两三年前的样子。
4
卖家要遵守的规矩越来越多
现在,就要说回深圳老板那句“规矩越来越多了”。
当我们把TikTok Shop最近一年多的政策排成一列之后,如果你有做过亚马逊,熟悉它的发家过程,那肯定会觉得很熟悉。
2026年3月31日起,美区所有订单必须通过官方物流履约,自发货模式彻底终止。亚马逊FBA的故事,正在TikTok重新上演;
2025年7月15日起,美区店铺全面强制切换GMV Max智能广告工具,手动投放成为历史,卖家普遍的广告ROI从1:3滑落到1:1.5以下,广告费正在变成一门“税”;
跨境店保证金从500美元涨到1500美元,欧盟五国佣金从5%上调到9%,ITIN税号成了非美籍卖家的硬性门槛,还有AI生成内容强制打标,欧洲VAT全链条穿透等政策。
此外,美区TOP计划的启动,更是把亿级资源集中投向年销千万美金级的头部商家;Ulta Beauty成为美区首家官方入驻的美妆零售商,大品牌正规军排队进场。
与此同时,美区80万家店铺里,超过一半销售额为零,GMV破百万美金的只有2143家,占比不到千分之三。
不仅如此,在销售结构上,短视频带货的GMV占比从58%降到50%,货架商城从32%涨到36%。
履约官方化、流量广告化、合规重税化、资源头部化,当这四件事凑齐的时候,你很难再说“越来越像亚马逊”是一个比喻,它就是一份照着抄的作业。
当烧钱换规模的阶段结束之后,能交税、能合规、扛得起成本的卖家,才有资格进入接下来的游戏。
5
出海这条赛道上不止TikTok
TikTok的这份财报,只是中国平台出海大戏之中的一幕。现在,让我们把镜头拉远一点,来看看其他平台都过得怎么样。
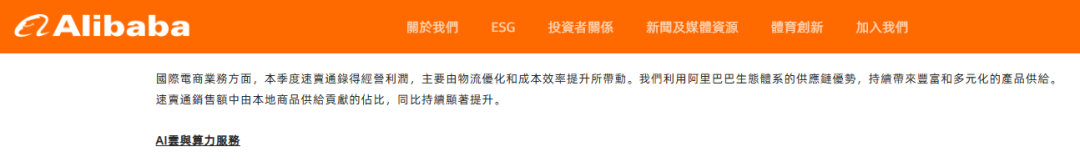
先看“速卖通”,它在出海队伍里算名副其实的老兵,2026年6月季度已经在经营层面实现盈利。它劝商家提前把货备进欧洲海外仓,引入更多本地商品,订单产生后从当地直接发出,把物流成本和配送时效一并拿下。
图片来源于阿里巴巴
再看“SHEIN”,柔性供应链的祖师爷,靠小单快反的时尚打法攒下庞大的全球用户,9月1日在香港挂牌上市,计划募资约18亿美元,一路走到了二级市场门口。
最后看看“Temu”,虽然它是出海四大平台里最年轻的一个,但扩张却是最凶的。2026年7月,Similarweb的全球电商与购物类网站访问量榜单上,它排第二,前面只剩一个亚马逊。
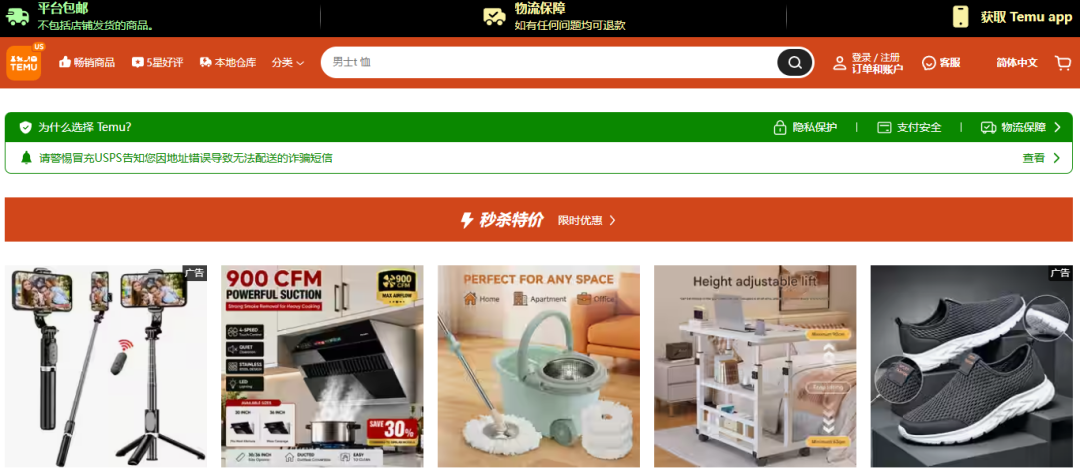
四家平台的路径几乎完全不同,TikTok靠短视频和达人网络,速卖通修仓库和本地供给,SHEIN卷供应链,Temu卷国家数量。
但最终,它们都证明了中国平台已经具备了在全球获取用户、组织货盘、经营市场的能力。发展前期砸下去的流量、仓库、物流和商家网络,正在逐渐转化为利润,为平台的上市吹响进攻的号角,并且在全球市场上获得更稳定的座位。
6
结语
从整体上看,TikTok并没有变差,而是变得更规范。欧洲和拉美的首次盈利,都说明这门生意已经跑通了,但代价就是门槛抬高,卖家的供应链、资金、内容、合规缺一不可。
TikTok逐渐变得像是亚马逊,对于想赚快钱的人来说,就是非常不好的消息。但是对本来就仓里有货、账上有钱、团队里有合规专员的卖家,就是很好的消息,能够筛选掉很多竞争。
平台发展过程中,洗掉的从来不是弱者,而是那些浑水摸鱼、不打算好好深耕的卖家,只有提高自己的个人能力,才可以变为别人口中的成功老板。
文章来源:TKFFF跨境导航网
 已认证